Tuesday, September 22, 2026

CHUYÊN GIA TÀI CHÍNH TRUNG QUỐC BÀN VỀ VINFAST, VINGROUP và KINH TẾ VIỆT NAM (Fan Tong Huang Lao Ban – Guancha)


Chuyên gia tài chính Trung Quốc bàn về VinFast, Vingroup và kinh tế Việt Nam

Fan Tong Huang Lao Ban, 饭统戴老板|西贡河畔的谜题:越南的三星和比亚迪在哪里?, Guancha, 10/09/2024.

Lê Thị Thanh Loan, biên dịch

17/09/2024

https://nghiencuuquocte.org/2024/09/17/chuyen-gia-tai-chinh-trung-quoc-ban-ve-vinfast-vingroup-va-kinh-te-viet-nam/


Ngày 15/8/2023, hãng ô tô Việt Nam VinFast được niêm yết tại Mỹ với giá trị vốn hóa ở mức cao nhất lên tới 200 tỷ USD.


Tuy không có danh tiếng lẫy lừng nhưng VinFast lại được nhà nhà biết đến ở Việt Nam, công ty mẹ của hãng xe này là Tập đoàn Vingroup, doanh nghiệp tư nhân lớn nhất Việt Nam. Công ty này có vô số điểm tương đồng với Evergrande: ông chủ Phạm Nhật Vượng cũng là người giàu nhất giống như Hứa Gia Ấn, hoạt động kinh doanh chính của họ là bất động sản, cả hai đều thích làm bóng đá và có tư duy “cái gì ra tiền thì làm cái đó”. Nhìn tổng thể thì VinFast gần như là phiên bản Việt Nam của Evergrande.


Hiểu như thế nào về khái niệm vốn hóa thị trường 200 tỷ USD? Nếu xếp hạng thì con số này đứng thứ ba thế giới, chỉ sau Tesla và Toyota. Trên thực tế, khi Phố Wall xếp hạng VinFast, đó cũng là lúc lý thuyết về sự trỗi dậy của Việt Nam đang ở vào thời đỉnh cao. Ở một mức độ nào đó, điều này phản ánh trí tưởng tượng đẹp đẽ của thế giới về việc Việt Nam sẽ thay thế vị thế công xưởng thế giới của Trung Quốc, ngay cả khi chưa có ai trên thế giới ngoài người Việt được chiêm ngưỡng xe của VinFast.


Vào cuối tháng 7, tôi đến TP.HCM công tác và có ghé thăm một cửa hàng VinFast. Giống như các thế lực mới trong nước, VinFast cũng mở cửa hàng trải nghiệm tại các trung tâm mua sắm cao cấp. Một người bạn Trung Quốc ở Việt Nam cùng tôi đi khảo sát cho biết, xe điện VinFast về cơ bản được lắp ráp từ linh kiện Trung Quốc: pin của Gotion High-Tech, động cơ của Dalian Haosen, radar của Shanghai Baolong và cảm biến nhiệt của Jiangsu Kingfield…


Vì vậy, chiếc xe này đem lại cảm giác có chút “giả”.


Lịch sử đã chứng minh Việt Nam không mấy phù hợp với vị trí thứ ba thế giới. VinFast nhanh chóng bị đưa trở lại giá trị thực và vốn hóa đã giảm 95% so với mức đỉnh. Tuy nhiên, khi thảo luận với người bạn Việt Nam về công ty này, chúng tôi nảy ra một câu hỏi thú vị: VinFast đã dựa vào sự thổi phồng của Phố Wall để trở thành thương hiệu Việt đầu tiên vươn tầm toàn cầu, nhưng ngoài nó ra, Việt Nam đã từng có thương hiệu đẳng cấp thế giới hay đẳng cấp châu Á nào?


Bối cảnh của câu hỏi này là: Việt Nam đã bước sang năm thứ 38 kể từ cuộc cải cách vào năm 1986, ít nhất cũng phải có một số công ty trong nước có tên tuổi.


Thế là người bạn Việt Nam của chúng tôi kể ra một loạt cái tên: Vinamilk, Viettel, VietinBank… Một người bạn Singapore cùng ngành đã làm việc ở Việt Nam hơn mười năm ngắt lời anh ấy và nói rằng, có rất ít người dân ở các nước láng giềng Đông Nam Á của Việt Nam từng nghe nói đến những thương hiệu này, chứ đừng nói đến đẳng cấp thế giới hay đẳng cấp châu Á.


Chúng ta cũng có thể đưa ra các ứng cử viên của “mô hình Đông Á” và tiến hành một so sánh thống nhất:


Với Nhật Bản, nếu bắt đầu tính từ năm 1946 thì 38 năm sau là 1984, nước này đã có các hãng lớn như Sony, Toyota, Panasonic, Toshiba… Sản phẩm của họ bán chạy trên toàn thế giới, ngay cả người Mỹ cũng hét lên rằng “Nhật Bản là số 1”.


Đài Loan bắt đầu xây dựng nền kinh tế định hướng xuất khẩu vào năm 1958. 38 năm sau, tức năm 1996, Acer, Formosa Plastics, Asus và Uni-President đã nổi tiếng khắp châu Á. Ngay cả TSMC, một doanh nghiệp mới thành lập chưa đầy 10 năm, cũng đang chuẩn bị lên sàn.


Chính phủ Park Chung-hee của Hàn Quốc thực hiện kế hoạch 5 năm đầu tiên vào năm 1962. 38 năm sau, vào năm 2000, các doanh nghiệp chaebol như Samsung, LG, Hyundai, KIA đã trở thành tấm danh thiếp quốc gia của Hàn Quốc với danh tiếng vươn tầm thế giới.


Điều này cũng đúng với Trung Quốc đại lục. Nếu tính từ năm 1978 thì 38 năm sau, tức năm 2016, có 110 công ty Trung Quốc nằm trong top 500 công ty hàng đầu thế giới. Huawei, Haier, Lenovo, Tencent và Alibaba đã tạo dựng được danh tiếng trên toàn cầu.


Nếu nói quy mô của Trung Quốc đại lục lớn hơn Việt Nam rất nhiều và không thể so sánh thì Nhật Bản, Hàn Quốc và Đài Loan đều có cùng tầm cỡ (hoặc nhỏ hơn) với Việt Nam về cả dân số và diện tích, nhưng Việt Nam lại có khoảng cách rất lớn so với cả ba.


Nếu đặt câu hỏi này với giới tinh anh Việt Nam, chỉ cần bạn đủ khéo léo, họ sẽ không cảm thấy bị xúc phạm, mà sẽ kể với bạn không ngừng: Một số người quy cho việc chính phủ thiếu hành động, phàn nàn về việc quan chức tham nhũng; có người bàn đến thói hư tật xấu của dân tộc và việc người dân sính ngoại, chỉ yêu thích thương hiệu Nhật, Hàn; có người trách cứ các công ty không có khát vọng, chỉ biết bóc lột công nhân trong cuộc chiến giá cả rồi chuyển tài sản sang Mỹ…


Những lời này nghe có chút quen thuộc. Thậm chí, tôi còn tự hỏi liệu chúng có được trích từ một trang web tiếng Trung hay không. Tất nhiên, việc phàn nàn chỉ có thể trút bỏ cảm xúc chứ chẳng thể nào cho ra được đáp án. Vẫn cần dựa vào số liệu và thực tế để trả lời câu hỏi này: Việc Việt Nam vắng bóng thương hiệu nội địa là kết quả của sự mất cân bằng cơ cấu kinh tế trong thời gian dài, hay nói cách khác, là do sự thất bại trong việc học hỏi “mô hình Đông Á”.


Đằng sau câu hỏi này ẩn chứa sự thực về nền kinh tế Việt Nam. Chỉ khi hiểu được nó, bạn mới có thể thực sự hiểu về Việt Nam.


01.


Nhìn bề ngoài, Việt Nam là người bạn siêng năng cùng học hỏi “mô hình Đông Á” và là đại diện tiêu biểu cho việc “níu lấy Trung Quốc để qua sông”.


Nhịp độ của Việt Nam cách Trung Quốc khoảng 6 đến 10 năm: Trung Quốc bắt đầu cải cách mở cửa từ năm 1978, Việt Nam cũng bắt đầu thực hiện cải cách đổi mới từ năm 1986; năm 1980, Trung Quốc bắt đầu thực hiện “hệ thống khoán hộ gia đình”, Việt Nam thực hiện chính sách tương tự năm 1988; năm 1982, Trung Quốc công nhận địa vị pháp lý của kinh tế tư nhân, Việt Nam thông qua Luật Doanh nghiệp tư nhân năm 1990; Trung Quốc gia nhập WTO năm 2001, Việt Nam cũng gia nhập WTO năm 2007.


Chúng ta coi cuộc cải cách của hai bên làm xuất phát điểm và vẽ ra tốc độ tăng trưởng GDP của hai nước trong 20 năm qua. Có thể thấy rằng, cả Trung Quốc và Việt Nam đều trải qua hai chu kỳ tăng trưởng, nhưng tốc độ của Trung Quốc nhanh hơn. Từ năm 1978 đến năm 1998, tốc độ tăng trưởng GDP bình quân của Trung Quốc là 9,8%, trong khi từ năm 1986 đến năm 2006, tốc độ tăng trưởng GDP bình quân của Việt Nam là 7,1%. Từ góc độ dữ liệu, thành tích của Việt Nam trong 20 năm đầu của cuộc cải cách là khá chuẩn mực.


Tuy nhiên, nếu nhìn sâu hơn vào cơ cấu kinh tế của hai nước, chúng ta sẽ nhận thấy sự khác biệt to lớn.


Từ cơ cấu xuất khẩu của Trung Quốc năm 1998 có thể thấy, các sản phẩm cơ điện tử đã vượt qua dệt may và trở thành sản phẩm xuất khẩu lớn nhất của Trung Quốc. Còn với cơ cấu xuất khẩu của Việt Nam năm 2006, có thể thấy sau 20 năm cải cách, nhiên liệu (chủ yếu là xăng dầu) chiếm thị phần xuất khẩu lớn nhất, và trong số các sản phẩm công nghiệp, dệt may và giày dép xếp trên các sản phẩm cơ điện tử.


Tổng kết đơn giản như sau: Trong kỳ đầu, Trung Quốc và Việt Nam đều xây dựng nền kinh tế “định hướng xuất khẩu” theo mô hình Đông Á. Tuy nhiên, trong hai thập kỷ đầu của cuộc cải cách mở cửa, Trung Quốc đã chuyển từ các ngành cấp thấp như dệt may sang các sản phẩm có giá trị gia tăng cao như điện và cơ khí, trong khi Việt Nam vẫn dừng lại ở tài nguyên khoáng sản và các sản phẩm công nghiệp cấp thấp. Nhìn bề ngoài, tốc độ tăng trưởng kinh tế của Việt Nam gần giống với số liệu của Trung Quốc nhưng lại có những lỗ hổng nhất định trong cơ cấu.


Không phải Việt Nam không có cơ hội sửa chữa sự lạc hậu về cơ cấu, mà thực tế là họ đã sớm nhận được cơ hội thứ hai.


Tháng 1 năm 2007, Việt Nam chính thức gia nhập WTO, hàng loạt công ty có vốn nước ngoài đổ vào Việt Nam. Đặc biệt, năm 2008, Samsung đầu tư xây dựng nhà máy đầu tiên ở Việt Nam tại tỉnh Bắc Ninh và sau đó triển khai kế hoạch “kiến chuyển nhà”, liên tiếp đóng cửa các nhà máy ở Thâm Quyến, Thiên Tân và Huệ Châu để chuyển đến Việt Nam, kèm theo một lượng lớn các nhà sản xuất linh kiện thượng nguồn và hạ nguồn. Việt Nam nghênh đón nhà đầu tư lớn nhất trong lịch sử.


Hiện nay, Samsung sản xuất điện thoại di động, đồ gia dụng, máy tính, linh kiện chip, linh kiện điện tử và các sản phẩm khác tại Việt Nam. Đặc biệt, sản lượng điện thoại di động của Samsung Việt Nam đã vượt quá một nửa sản lượng toàn cầu của Samsung, đưa Việt Nam trở thành nhà sản xuất điện thoại di động lớn thứ hai trên thế giới. Giá trị sản lượng hằng năm của Samsung tại Việt Nam chiếm tới hơn 20% GDP của nước này. Thậm chí, một lãnh đạo cấp cao của Samsung cũng từng đảm nhận chức Đại sứ Hàn Quốc tại Việt Nam.


Trong Chiến tranh Việt Nam, chính phủ Park Chung-hee đã phái tổng cộng 320.000 người đến Việt Nam để giúp đỡ quân đội Mỹ. Dưới sự thúc đẩy của Samsung, các doanh nghiệp Hàn Quốc kéo nhau tới. LG đổ bộ vào Đà Nẵng, SK vào Hải Phòng, Hyundai khai thác Ninh Bình, Lotte cắm cờ ở Thành phố Hồ Chí Minh, POSCO ngụ ở Bà Rịa Vũng Tàu… Các doanh nghiệp Hàn Quốc kết thành một dải từ Nam ra Bắc, thực hiện giấc mơ còn dang dở của quân đội Mỹ hồi đó.


Vốn sản xuất theo mô hình Đông Á sẽ không bỏ sót bất kỳ quốc gia nào có nhân công giá rẻ. Các doanh nghiệp từ Nhật Bản, Đài Loan lần lượt vào Việt Nam, còn TCL và Haier của Trung Quốc đại lục cũng vào Nam mở nhà máy từ rất sớm. Vì vậy, với sự giúp đỡ của các chủ doanh nghiệp nước ngoài, nền xuất khẩu của Việt Nam cũng dần rời xa thời đại của nguyên liệu thô và dệt may, các sản phẩm cơ điện có giá trị gia tăng cao đã chiếm 40% kim ngạch xuất khẩu vào năm 2023.


Theo kinh nghiệm của mô hình Đông Á, việc tận dụng hiệu ứng lan tỏa của các doanh nghiệp có vốn nước ngoài lên chuỗi cung ứng bản địa, cùng sự tiếp thu và hấp thụ các công nghệ tiên tiến có thể giúp nuôi dưỡng một lượng lớn các doanh nghiệp thuộc chuỗi công nghiệp bản địa. Các thương hiệu bản địa này có thể hoàn thành cuộc phản công chống lại các doanh nghiệp nước ngoài, trước tiên là thay thế hàng nhập khẩu, tiếp đó là tiến hành cạnh tranh với các ông trùm nước ngoài trên toàn cầu và cuối cùng trở thành thế lực xuất khẩu lớn. Có rất nhiều công ty ở Trung Quốc, Nhật Bản và Hàn Quốc có thể làm được điều này.


Vậy Việt Nam có làm được điều này không? Hãy nhìn thẳng vào số liệu.


Đây là biểu đồ về tỷ trọng doanh nghiệp FDI trong xuất khẩu của Việt Nam. FDI là viết tắt của Đầu tư trực tiếp nước ngoài, bao gồm cả doanh nghiệp 100% vốn nước ngoài và doanh nghiệp liên doanh. Có thể thấy, sau khi Việt Nam gia nhập WTO, tỷ trọng FDI trong tổng kim ngạch xuất khẩu đã tăng lên qua từng năm và tỷ trọng của doanh nghiệp nội địa cũng giảm dần theo thời gian. Đến năm 2023, tỷ trọng FDI đã tăng lên mức khoảng 74%.


https://nghiencuuquocte.org/wp-content/uploads/2024/09/FDI-Vietnam.jpg


Khi phân tích sâu hơn, có thể thấy, trong các lĩnh vực sản phẩm công nghệ cao như điện thoại di động, máy tính, đồ gia dụng và linh kiện điện tử, vốn đầu tư nước ngoài chiếm tới hơn 90% tổng kim ngạch xuất khẩu. Ngay cả trong lĩnh vực dệt may ở cấp tương đối thấp, các doanh nghiệp trong nước cũng chưa thể đánh bại các doanh nghiệp có vốn nước ngoài (chủ yếu là các doanh nghiệp Trung Quốc). Chỉ trong lĩnh vực xuất khẩu các ngành chế biến nông sản và thủy hải sản, doanh nghiệp nội địa của Việt Nam mới có thể áp đảo doanh nghiệp vốn nước ngoài.


Nếu nghiên cứu sâu hơn sẽ phát hiện ra rằng, chỉ có 13% doanh nghiệp FDI là liên doanh, còn lại là 100% vốn đầu tư nước ngoài. Trong bối cảnh đầu tư nước ngoài bị siết chặt, Việt Nam khó có thể nuôi dưỡng được các doanh nghiệp nội địa có đủ năng lực cạnh tranh. Cơ cấu kinh tế hiện nay của Việt Nam giống như một trạm trung chuyển sản xuất cho các doanh nghiệp có vốn nước ngoài ở Đông Nam Á và để lại rất ít không gian cho các doanh nghiệp trong nước. Nhiệm vụ tham gia và cạnh tranh toàn cầu còn khó thực hiện hơn nữa.

Do vậy, khó có thể coi Việt Nam là “học sinh xuất sắc” trong lớp học mô hình Đông Á. Rõ ràng rằng, Việt Nam đã không sao chép đúng một vài vấn đề lớn.


02.


Đầu tiên là chi tiêu R&D có ý nghĩa quan trọng đối với việc nâng cấp công nghiệp.

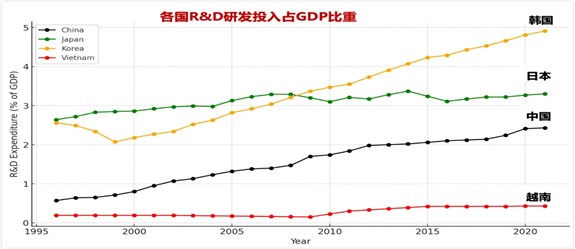
Đây là biểu đồ về tỷ trọng đầu tư cho R&D trong GDP của 4 nước: Nhật Bản, Hàn Quốc, Việt Nam và Trung Quốc (không bao gồm Hồng Kông, Macao và Đài Loan). Có thể thấy rõ khoảng cách giữa Việt Nam và 3 nước còn lại là rất rõ ràng. Nó là một đường thẳng trong một thời gian dài, vẫn nằm ở đáy và khoảng cách này vẫn chưa được thu hẹp mà ngày càng bị nới rộng, ngay cả khi nền kinh tế đã cất cánh.


https://nghiencuuquocte.org/wp-content/uploads/2024/09/RD-Vietnam.jpg


Năm 2023, đầu tư cho R&D của Việt Nam chỉ chiếm 0,43% GDP. Trong mối tương quan với 4,91% của Hàn Quốc, 3,3% của Nhật Bản, 3,96% của Đài Loan, 2,43% của Trung Quốc đại lục, 0,95% của Malaysia và 0,65% của Ấn Độ, Việt Nam chỉ nhỉnh hơn một chút so với một nước sản xuất khác là Mexico (0,27%) và chỉ tương đương với trình độ của Trung Quốc vào đầu những năm 1990.


Hãy lấy ví dụ về một trường hợp mà ngay cả chính người Việt cũng phải tiếc nuối, đó là Orion Hanel, doanh nghiệp liên doanh lớn nhất Việt Nam.


Doanh nghiệp này thành lập vào năm 1993, là liên doanh do doanh nghiệp Hàn Quốc và Việt Nam cùng góp vốn. Vào thời điểm đó, doanh nghiệp này sản xuất bóng đèn hình và phát triển khá mạnh mẽ. Tuy nhiên, sau năm 2000, khi toàn bộ ngành công nghiệp chuyển đổi sang LCD, Orion Hanel đã không kiên quyết đầu tư mạnh mẽ vào nghiên cứu và phát triển màn hình, cuối cùng đã hoàn toàn tụt lại phía sau rồi tuyên bố phá sản vào năm 2009.


Trên thực tế, cũng trong năm 2009, khi mà khu nghỉ dưỡng của Vingroup ở Nha Trang thường xuyên “cháy” phòng và Sun Group đang xây dựng dự án quy mô lớn ở Đà Nẵng, thì Việt Nam lại để doanh nghiệp liên doanh lớn nhất của mình phá sản. Nói một cách đơn giản, điều này tương đương với việc vào lúc Evergrande, Sunac đang phát triển điên cuồng thì Trung Quốc lại để SAIC Motor phá sản. Trong con mắt người Trung Quốc, có lẽ đây là điều khiến người ta phải kinh ngạc.


Kết quả, Việt Nam hiện là quốc gia lắp ráp TV lớn trên thế giới nhưng mức giá mà người tiêu dùng phải chi trả cho TV lại cao hơn ở Trung Quốc. Dù là thị trường trong nước hay thị trường xuất khẩu thì cũng đều là “địa bàn” của các doanh nghiệp có vốn đầu tư nước ngoài như Samsung, TCL và LG. Việt Nam không có chỗ đứng trong lĩnh vực màn hình ở thượng nguồn và chỉ có thể kiếm được chi phí lắp ráp ở cấp thấp.


Một số người có lẽ sẽ đặt ra câu hỏi: Nếu Việt Nam có nhiều doanh nghiệp có vốn nước ngoài đến vậy, chẳng lẽ không có chút lực đẩy nào đối với các doanh nghiệp trong nước?

Hãy lấy Samsung làm ví dụ và cũng sử dụng dữ liệu để đánh giá. Samsung Electronics là doanh nghiệp có vốn đầu tư nước ngoài lớn nhất tại Việt Nam. Giá trị sản xuất tại Việt Nam của họ từng chiếm đến 28% GDP của nước này. Doanh nghiệp này tuyển dụng gần 100.000 nhân viên tại Việt Nam, có 1.600 xe buýt đưa đón nhân viên đi làm mỗi ngày. Vậy Samsung có bao nhiêu nhà cung cấp bản địa ở Việt Nam?


Theo danh sách các nhà cung cấp được Samsung Electronics công bố năm 2023, doanh nghiệp này có tổng cộng 103 nhà cung cấp cốt lõi trên toàn thế giới, 27 trong số đó có cơ sở sản xuất tại Việt Nam và có thể cung cấp tại bản địa. Tuy nhiên, trong số 27 doanh nghiệp này, có 23 doanh nghiệp Hàn Quốc, 2 doanh nghiệp Nhật Bản và 2 doanh nghiệp Trung Quốc. Không có bất kỳ doanh nghiệp bản địa nào của Việt Nam.


Lẽ nào không có bất kỳ doanh nghiệp Việt Nam nào lọt vào chuỗi cung ứng của Samsung? Cũng không hẳn vậy, ba công ty Việt Nam sau đây là nhà cung cấp bản địa khá lớn của Samsung tại Việt Nam:


Ngân Hà Printing (in bao bì)


Phước Thành Plastic (linh kiện nhựa)


Goldsun (linh kiện nhựa)


Có thể thấy, các doanh nghiệp bản địa của Việt Nam về cơ bản chỉ có thể cung cấp hộp đựng và linh kiện nhựa cho Samsung.


Giáo sư Thi Triển kể câu chuyện sau trong cuốn Lan tỏa: Ông đến thăm Nguyễn Đức Thành (tên tiếng Anh là Felix), viện trưởng Viện Kinh tế và Chính sách thuộc Đại học Quốc gia Hà Nội và là một chuyên gia về kinh tế Việt Nam. Trong cuộc trò chuyện giữa hai người họ, có một đọan như sau:


Tôi hỏi ông: “Việt Nam đang thu hút các ngành sản xuất một cách mạnh mẽ, vậy Việt Nam có chính sách công nghiệp của riêng mình không?”


Điều khiến tôi kinh ngạc là Felix đã khẳng định thẳng thừng rằng: “Chúng tôi không cần chính sách công nghiệp vì chúng tôi đã có Quảng Châu rồi!”


Tôi choáng váng: “Ông nói có Quảng Châu là có ý gì?”


“Nếu thiếu thứ gì đó trong quá trình sản xuất, chúng tôi có thể đến Quảng Châu để mua. Đâu cần đến chính sách công nghiệp”.


Quả là rất thuận tiện khi đến Quảng Châu để mua sắm – khoảng cách từ Quảng Châu đến Hà Nội là 850 km, trong khi khoảng cách từ Hà Nội đến TP.HCM là 1.150 km. Tuy nhiên, “Quảng Châu” ở đây chỉ vùng duyên hải phía Đông Nam Trung Quốc tiếp giáp với Việt Nam, nơi đây có chuỗi công nghiệp hoàn chỉnh nhất thế giới. Nếu Việt Nam bằng lòng với việc chỉ làm lắp ráp thì đúng là không cần hỗ trợ cho chuỗi cung ứng bản địa.


Câu chuyện này nghe có chút giống như chuyện đùa, nhưng giả dụ đối phương không kiêm chức vụ trong Cục Chiến lược, vậy thì điều này hẳn đã phản ánh nhận thức của một số người Việt Nam về chuỗi cung ứng bản địa. Tuy nhiên, nếu các doanh nghiệp bản địa của Việt Nam tiếp tục vắng mặt trong các công đoạn cốt lõi của chuỗi công nghiệp, nền kinh tế Việt Nam sẽ chỉ có thể là phần mở rộng của chuỗi kinh tế Trung, Nhật, Hàn, chứ không thể là đối thủ cạnh tranh độc lập với ba nước này. Giới hạn trên của sự phát triển đã bị khóa chặt.


Thế nhưng lịch sử đầy rẫy những điều trớ trêu. Sau khi Việt Nam bỏ lỡ hai cơ hội chiến lược liên tiếp, một miếng bánh khổng lồ lại rơi vào tay nước này.


03.


Năm 2018, cuộc chiến thương mại Mỹ-Trung bùng nổ và Việt Nam trở thành một trong những nước được hưởng lợi nhất từ đó.


Năm 2016, trước khi cuộc chiến thương mại nổ ra, Việt Nam đã đề xuất chiến lược “ngoại giao cây tre”, nghĩa là gốc rễ phải vững chãi nhưng phần ngọn thì phải linh hoạt, uyển chuyển trước gió giống như cây tre. Dựa trên ý tưởng này, Việt Nam đã ký kết các hiệp định thương mại tự do với nhiều quốc gia. 16 FTA mà Việt Nam tham gia chiếm tới 90% GDP thế giới và bao trùm các nền kinh tế chính trên toàn cầu.


Quan trọng hơn, nhằm lách qua rào cản thương mại, các doanh nghiệp Trung Quốc đang đổ xô vào Việt Nam với tốc độ chưa từng thấy. Theo trang web của Bộ Kế hoạch và Đầu tư Việt Nam, trong 6 tháng đầu năm 2024, Trung Quốc đại lục đã vượt qua Hàn Quốc về số dự án được phê duyệt mới, chiếm 29,1%, và con số này chưa bao gồm tỷ trọng “mượn danh” Hồng Kông và Singapore.


Mượn lời của một ông chủ từng sang Việt Nam: Các doanh nghiệp Trung Quốc đang điên cuồng gửi vốn, nhà máy, đơn hàng, công nghệ và nhân tài sang Việt Nam. Trong 6 tháng đầu năm nay, tổng kim ngạch xuất nhập khẩu của Trung Quốc sang Việt Nam tăng trưởng tới 20,6%. Nước nhập khẩu lớn nhất của Việt Nam là Trung Quốc và nước xuất khẩu lớn nhất của Việt Nam là Mỹ. Nước này kiếm được một khoản lớn “phí quá cảnh”.


Liệu Việt Nam có nắm bắt cơ hội thứ ba này và chuyển hóa sản lượng đầu ra từ Trung Quốc thành sự trỗi dậy của các doanh nghiệp trong nước?


Cũng chính vào lúc đề xuất “ngoại giao cây tre” năm 2016, Việt Nam đã ban hành “Quy hoạch tổng thể ngành điện tử”, trong đó đề xuất rõ ràng việc tạo ra 500.000 việc làm mới, “trong đó hầu hết là kỹ sư, kỹ thuật viên và quản lý cấp trung”, và “bổ sung những việc làm này thông qua phát triển năng lực nghiên cứu bản địa”.


Mục tiêu là mục tiêu, Việt Nam sẽ lựa chọn con đường nào để thực hiện nó? Mặc dù mô hình của Trung Quốc, Nhật Bản và Hàn Quốc có những điểm tương đồng nhưng cũng tồn tại nhiều điểm khác biệt:


1.    Mô hình Nhật Bản: Thực thi mạnh mẽ các chính sách và trợ cấp công nghiệp, phát triển hệ thống công nghiệp một cách độc lập, đồng thời dùng “giá trị địa chính trị” để đổi lấy sự ưng thuận ngầm của phương Tây (chủ yếu là Mỹ) đối với chính sách và trợ cấp.

2.    Mô hình Hàn Quốc: Sử dụng mô hình chaebol (tài phiệt) để tập trung đột phá ở một số ngành có giá trị gia tăng cao, đồng thời sử dụng “giá trị địa chính trị” để đổi lấy tư cách xâm nhập những thị trường nhất định.

3.    Mô hình Trung Quốc: Học hỏi Nhật Bản, Hàn Quốc về chính sách công nghiệp, phát triển hệ thống công nghiệp một cách độc lập, đồng thời xây dựng thị trường nội địa có tính thống nhất và sử dụng việc mở cửa thị trường quy mô lớn để loại bỏ một số thế lực đối địch.


Mặc dù đáp án ở ngay trước mắt nhưng đối với Việt Nam, “thời thế nay đã khác”.


Một mặt, Trung Quốc, Nhật Bản và Hàn Quốc đã chặn đứng nhiều ngành công nghiệp, khiến các nước lạc hậu khó bắt kịp hơn gấp bội; mặt khác, vào thời đại mà Trung, Nhật, Hàn theo “mô hình Đông Á”, toàn cầu hóa vẫn là một xu hướng không thể ngăn cản. Nhưng trong bối cảnh chống toàn cầu hóa hiện nay, Việt Nam khó có thể sao chép hoàn toàn chính sách công nghiệp của Trung Quốc, Nhật Bản và Hàn Quốc.


Trên thực tế, chính bởi ngành công nghiệp của Việt Nam tập trung vào công đoạn lắp ráp và có tương đối ít sự hỗ trợ công nghiệp ở cấp chính phủ nên nước này mới có thể thiết lập thành công quan hệ thương mại tự do với rất nhiều thị trường nước ngoài. Nếu hiện giờ Việt Nam quay trở lại con đường trợ cấp và hỗ trợ công nghiệp, nhiều khả năng sẽ bị thiết lập các rào cản thương mại, từ đó ảnh hưởng đến mô hình thu phí quá cảnh hiện tại.


Vì vậy, con đường khả dĩ nhất mà Việt Nam có thể lựa chọn hiện nay là mô hình chaebol của Hàn Quốc, cũng chính là mô hình tài phiệt.


Cái gọi là mô hình tài phiệt, chỉ sự hỗ trợ cho các ông trùm nắm trong tay nhiều mảng kinh doanh khác nhau. Chính phủ trợ cấp cho “bộ phận phi thương mại” của một doanh nghiệp lớn thông qua “trợ cấp không liên quan”, sau đó doanh nghiệp chuyển tiền tới “bộ phận thương mại” thông qua phân bổ theo chiều ngang, từ đó có được khả năng đầu tư quy mô lớn nhằm đạt được mục tiêu chuyển đổi theo định hướng.


Hãy lấy một ví dụ. Vào thời điểm đó, chính phủ Park Chung-hee của Hàn Quốc muốn phát triển mạnh mẽ ngành đóng tàu nhưng không muốn các đối thủ chính là Nhật Bản và châu Âu nói ra nói vào, vậy nên đã tìm đến Tập đoàn Hyundai, trợ cấp cho mảng cơ sở hạ tầng – một “bộ phận phi thương mại” – và cung cấp cho họ các đơn hàng đường cao tốc khổng lồ. Thông qua cuộc chuyển đổi, Tập đoàn Hyundai đã chuyển sang ngành đóng tàu trên quy mô lớn và cuối cùng dựng nên công ty đóng tàu át chủ bài Hyundai Heavy Industries của Hàn Quốc.


Mô hình Hàn Quốc dường như là câu trả lời duy nhất. Vậy cần hỗ trợ doanh nghiệp nào trở thành tài phiệt? Vingroup vào thời kỳ đầu rõ ràng là “kẻ được chọn”.


Nhìn vào báo cáo tài chính mới nhất của Tập đoàn Vingroup, có thể thấy tập đoàn này tham gia vào tất cả các lĩnh vực như bất động sản, bán lẻ, công nghiệp, công nghệ, ô tô… Người Việt Nam không chỉ có thể mua ô tô Vingroup, đến các khu nghỉ dưỡng, mua sắm tại trung tâm thương mại và sử dụng thanh toán điện tử của Vingroup, mà còn có thể đến các bệnh viện và trường học của Vingroup để chữa bệnh và học tập.


Sau khi người sáng lập tập đoàn, Phạm Nhật Vượng, kiếm được hũ vàng đầu tiên nhờ bán mì ăn liền ở Đông Âu, ông trở lại Việt Nam vào năm 2000 và nhận được sự hỗ trợ toàn diện từ chính phủ Việt Nam, từ đất đai, tín dụng cho đến chính sách. Thậm chí, khi lãnh đạo Việt Nam sang thăm Lào cách đây không lâu, họ đã mang theo 20 chiếc xe điện VinFast để làm quà cho nước bạn.


Chỉ khi trực tiếp đến Việt Nam, bạn mới cảm nhận được sự hiện diện khắp nơi của Vingroup. Vào cuối tháng 7, tôi có một bài phát biểu ở Việt Nam, địa điểm là tòa Landmark 81 cao 461 mét, công trình mang tính biểu tượng của TP.HCM. Tòa nhà cao thứ hai Đông Nam Á này là “trung tâm Thượng Hải” của TP.HCM và các căn hộ cao cấp nằm bên cạnh (tương đương với Tomson Riviera) đều thuộc về Vingroup đang ở thời hưng thịnh.


Vì vậy, tuy mẫu xe điện VinFast được nêu ở phần đầu lỗ tới 2,3 tỷ USD vào năm 2023 nhưng mảng kinh doanh bất động sản và bán lẻ của Vingroup vẫn đang liên tục hái ra tiền. Trong bối cảnh bất động sản Việt Nam suy giảm vào năm ngoái và án tử hình của bà trùm bất động sản Trương Mỹ Lan, hoạt động kinh doanh bất động sản năm 2023 của Vingroup đã đi ngược lại xu hướng và tăng trưởng 49%, lợi nhuận cũng tăng 14%. Có thể coi đây là một “phép màu trong kinh doanh”.


Dù mô hình chaebol là liều thuốc độc nhưng đối với Việt Nam, có lẽ không uống cũng không được.


Chỉ khi bù đắp được những lỗ hổng của chuỗi công nghiệp trong nước, Việt Nam mới có thể thực sự trở thành đối thủ của Trung Quốc, Nhật Bản và Hàn Quốc trong một số ngành công nghiệp. Tuy nhiên, nếu mô hình chaebol không hoạt động, ông Phạm Nhật Vượng sẽ trở thành ông Hứa Gia Ấn, tức là sẽ không có Samsung, Sony, Toyota hay Huawei, Xiaomi, BYD phiên bản Việt Nam và nước này chỉ có thể tiếp tục đóng vai trò là cơ sở sản xuất.


Vận mệnh của Việt Nam quả thực đã khởi sắc trong hai năm qua, nhưng không còn đủ thời gian nữa rồi. Năm 2023, dân số Việt Nam đã vượt mốc 100 triệu người, tổng tỷ suất sinh cũng đã giảm xuống dưới mức 2. Cùng nằm trong vòng văn hóa Nho giáo, Việt Nam cũng không thể tránh khỏi những căn bệnh dai dng về giá nhà đất, sự trì trệ và suy giảm tỷ suất sinh. Chỉ là vấn đề thời gian mà thôi.


Thực ra đây mới là cơ cấu thực sự của nền kinh tế Việt Nam: Một mặt, được hưởng lợi lớn từ lợi thế địa lý, có lợi thế lớn về chi phí lao động, cả nước vẫn đang cất cánh và đời sống vật chất của người dân vẫn còn nhiều không gian phát triển. Nhưng mặt khác, nền kinh tế còn tồn tại những bất cập về cơ cấu, quá phụ thuộc vào đầu tư nước ngoài và các doanh nghiệp nội địa đang tụt hậu nghiêm trọng. Còn phải quan sát xem liệu họ có vượt qua được “mức trần” hay không.


Sự thật này cũng cho chúng ta biết rằng: Có một số bài tập tưởng chừng như khá dễ sao chép nhưng thực ra lại rất khó thực hiện. Chiếc bánh nâng cấp công nghiệp chưa bao giờ từ trên trời rơi xuống


04.


Trên thực tế, tình hình hiện nay ở Việt Nam mang lại nhiều yếu tố thuận lợi cho Trung Quốc.

Một mặt, do sự yếu kém của chuỗi cung ứng trong nước, Việt Nam sẽ tiếp tục phụ thuộc nhiều vào chuỗi cung ứng của Trung Quốc, điều này được thể hiện rõ qua tỷ trọng các nước nhập khẩu vào Việt Nam. Điều này cho phép Trung Quốc duy trì được giá trị gia tăng cao của chuỗi công nghiệp và các công nghệ cốt lõi. Nhìn vào mức chi cho R&D hiện dưới 0,5% của Việt Nam, sự phụ thuộc này sẽ còn kéo dài trong nhiều năm nữa.


Mặt khác, chính sách “ngoại giao cây tre” và chính sách công nghiệp yếu kém của Việt Nam đã cho phép nhiều nước phương Tây mở rộng cánh cửa với họ, khiến nước này trở thành trạm trung chuyển quan trọng cho ngành sản xuất của Trung Quốc, đây là điều có ý nghĩa rất lớn đối với nhiều doanh nghiệp Trung Quốc. Ví dụ, Mỹ gần đây đã khôi phục lại việc đánh thuế đối với các sản phẩm quang điện của Việt Nam. Bên phải chịu ảnh hưởng lớn nhất từ việc này không phải các doanh nghiệp Việt Nam, mà là các doanh nghiệp Trung Quốc.


Do chi phí trong nước tăng, việc chuyển giao công nghiệp là điều khó tránh khỏi, nhưng vấn đề là chuyển tới đâu? Nó sẽ được chuyển giao sang Việt Nam, quốc gia vốn phụ thuộc vào chuỗi công nghiệp của Trung Quốc, nằm trong phạm vi ảnh hưởng địa chính trị của Trung Quốc và khó có thể xây dựng được doanh nghiệp nội địa trong ngắn hạn? Hay nó sẽ được chuyển sang Ấn Độ, quốc gia không ngừng “kiếm chuyện” về chính trị, tìm mọi cách để hạn chế các doanh nghiệp Trung Quốc và điên cuồng hỗ trợ các doanh nghiệp trong nước? Tôi tin rằng không khó để lựa chọn câu trả lời.


Trung Quốc quả thực không còn trẻ nữa, nhưng chúng ta thực sự không muốn nhìn thấy dáng vẻ trước đây của chính mình trong vô số kẻ theo sau.


Sự phụ thuộc quá mức của Việt Nam vào xuất khẩu và FDI


--------------------------

Có thể bạn quan tâm:

1.    Người Trung Quốc nói gì về kênh đào Phù Nam Techo?

2.    Nội tình cuộc gặp lãnh đạo Trung – Việt tại Thành Đô

3.    Nhật ký Lý Bằng viết về Hội nghị Thành Đô

4.    Việt Nam 1945: Khoảnh khắc không gì là không thể

5.    Chủ quyền lãnh thổ của Việt Nam trên vùng đất Nam Bộ

6.    Đằng sau tuyên ngôn độc lập của Hồ Chí Minh (P1)

7.    Đằng sau tuyên ngôn độc lập của Hồ Chí Minh (P2)

8.    Về nguồn gốc lịch sử của Phật giáo Hòa Hảo


CÁC CÔNG TY TRUNG QUỐC CÓ ĐANG VÔ TÌNH GIAO DỮ LIỆU CHO MỸ? (Đặng Duật Văn (Deng Yuwen) / Foreign Policy)


Các công ty Trung Quốc có đang vô tình giao dữ liệu cho Mỹ?

Đặng Duật Văn (Deng Yuwen)  -  Foreign Policy  

Nguyễn Thị Kim Phụng, biên dịch

21/09/2026

https://nghiencuuquocte.org/2026/09/21/cac-cong-ty-trung-quoc-co-dang-vo-tinh-giao-du-lieu-cho-my/  


Cuộc đua AI có thể vô tình trở thành một điểm yếu của Bắc Kinh.


Một báo cáo gần đây của Anthropic, công ty trí tuệ nhân tạo của Mỹ, cáo buộc một số công ty AI hàng đầu Trung Quốc, trong đó có Moonshot AI và DeepSeek, đã tiến hành chắt lọc năng lực (distillation) từ mô hình Claude trên quy mô lớn. Anthropic cho biết một số công ty không chỉ sử dụng Claude để tạo dữ liệu huấn luyện mà, trong ít nhất một trường hợp, còn âm thầm chuyển hướng hơn 300.000 yêu cầu của người dùng thực qua mô hình này chỉ trong vòng 10 ngày.


Những dữ liệu được cho là đã gửi tới Claude bao gồm các tài liệu giám sát do một người dùng mà Anthropic nghi ngờ có liên hệ với Quân Giải phóng Nhân dân Trung Quốc cung cấp; mã nguồn nội bộ và thông tin đăng nhập hợp lệ của các kỹ sư tại những doanh nghiệp nhà nước lớn của Trung Quốc; dữ liệu từ hệ thống quản lý vụ án của cảnh sát; cùng thông tin chi tiết về các dự án AI nội bộ tại các công ty công nghệ Trung Quốc.


Việc thông tin nhạy cảm bị rò rỉ đương nhiên sẽ gióng lên hồi chuông cảnh báo đối với Bắc Kinh. Nhưng so với việc một vài tài liệu nhạy cảm lọt vào tay Mỹ, mối lo lớn hơn có thể nằm ở chỗ: trong quá trình chắt lọc năng lực từ những mô hình tiên tiến nhất của Mỹ, các công ty AI Trung Quốc đồng thời có thể đang chuyển một lượng lớn dữ liệu thực tế của người dùng Trung Quốc sang Mỹ.


Cuộc đua AI không chỉ là cuộc đua về sức mạnh tính toán mà còn là cuộc đua về dữ liệu. Ngày nay, dữ liệu trên không gian mạng mở ngày càng dễ thu thập. Thứ thực sự khan hiếm là dữ liệu chất lượng cao phát sinh từ những tác vụ thực tế: vì sao người dùng tìm đến AI, họ đang cố giải quyết vấn đề gì, họ cung cấp những tài liệu nền nào, công việc viết mã đang tiến triển tới đâu, doanh nghiệp đang gặp những nút thắt kỹ thuật nào, và họ muốn AI giúp hoàn thành nhiệm vụ gì. Những dữ liệu như vậy có giá trị vượt xa các mẩu thông tin rời rạc thường thấy trên web.


Xét riêng lẻ, từng mẩu dữ liệu có thể không mang nhiều ý nghĩa hay giá trị. Nhưng khi hàng trăm nghìn, hàng triệu, thậm chí hàng chục triệu mẩu như vậy được tập hợp lại, bản chất của chúng thay đổi hoàn toàn. Việc một lập trình viên Trung Quốc hỏi vì sao một đoạn mã bị lỗi có thể gần như không mang giá trị tình báo. Nhưng nếu hàng nghìn kỹ sư Trung Quốc liên tục gặp phải và đặt câu hỏi về những vấn đề tương tự, tập hợp dữ liệu đó có thể phơi bày một nút thắt chung trong hệ thống công nghệ của Trung Quốc.


Tương tự, việc một nhân viên hỏi cách cải tiến một thiết bị hay phần mềm cụ thể khó có thể được xem là đáng lo ngại, càng chưa chắc là bí mật. Nhưng nếu một lượng lớn kỹ sư trong các ngành như bán dẫn, robot, hàng không vũ trụ, viễn thông, điện lực và ô tô liên tục chia sẻ công việc của mình với các mô hình AI, thì theo thời gian, những tương tác này có thể giúp người ngoài dựng nên một bản đồ động về năng lực công nghiệp và công nghệ của Trung Quốc.


Loại dữ liệu này tiết lộ nhiều hơn rất nhiều so với các truy vấn tìm kiếm thông thường. Một lượt tìm kiếm thường chỉ cho thấy người dùng muốn biết điều gì; trong khi tương tác với AI thường cho thấy họ thực sự đang làm gì. Người dùng chủ động cung cấp bối cảnh công việc, tải lên mã nguồn và tài liệu, mô tả dự án, giải thích những gì họ đã thử, xác định vấn đề đang gặp phải và nêu rõ bước tiếp theo họ dự định thực hiện.


Đây là một loại dữ liệu rất đặc thù. Có thể gọi nó là “dữ liệu ý định” (intent data): loại dữ liệu cho người ngoài biết không chỉ Trung Quốc đang sở hữu những gì, mà còn cho thấy nước này đang làm gì.


Trong thời bình, những dữ liệu như vậy chủ yếu có giá trị thương mại và công nghệ. Nhưng khi căng thẳng giữa hai siêu cường gia tăng, giá trị chiến lược của một kho dữ liệu như vậy cũng sẽ tăng theo.


Hãy hình dung một kịch bản trong đó nguy cơ chiến tranh ngày càng cận kề. Các cơ quan tình báo Mỹ sẽ cần biết không chỉ Trung Quốc sở hữu bao nhiêu tên lửa hay tàu chiến, mà còn cần biết hệ thống công nghiệp quốc phòng nước này có đang tăng tốc sản xuất hay không; các nút thắt đang xuất hiện ở đâu; những doanh nghiệp dân sự nào đang bắt đầu chuyển sang sản xuất thời chiến; những điểm yếu nào đang tồn tại trong các lĩnh vực bán dẫn, máy bay không người lái, viễn thông, điện lực và giao thông; cũng như những viện nghiên cứu nào đột nhiên tập trung vào các vấn đề cụ thể. Khối lượng lớn các tương tác với AI có thể cung cấp chính xác loại thông tin này.


Khi tên các tổ chức, thiết bị, phần mềm, nhà cung cấp và lỗi kỹ thuật xuất hiện trong các cuộc trò chuyện với AI được kết hợp với ảnh vệ tinh, hồ sơ hải quan, dữ liệu đấu thầu, bằng sáng chế, tài liệu học thuật, thông tin doanh nghiệp, dữ liệu mạng và những nguồn tình báo khác mà Mỹ đã có sẵn, một truy vấn tưởng chừng rất bình thường có thể trở thành một mắt xích trong một mạng lưới lớn hơn rất nhiều. Hàng trăm nghìn hay hàng triệu mắt xích như vậy, khi được kết hợp, có thể mang lại giá trị vượt xa một vài tài liệu mật theo nghĩa truyền thống.


Điều này đặt ra một câu hỏi gần như chưa từng được chú ý: Liệu Bắc Kinh trước đây có biết rằng các công ty AI Trung Quốc, trong quá trình chắt lọc các mô hình của Mỹ, đã và đang chuyển dữ liệu thực của người dùng sang Mỹ hay không?


Trung Quốc có một hệ thống quy định dày đặc về bảo mật dữ liệu. Trong những năm gần đây, Bắc Kinh liên tục siết chặt giám sát đối với việc chuyển dữ liệu xuyên biên giới. Các Quy định về Thúc đẩy và Quản lý Luồng Dữ liệu Xuyên Biên giới đặt ra yêu cầu đánh giá an ninh và nhiều hạn chế khác đối với việc chuyển dữ liệu quan trọng ra nước ngoài — tức những dữ liệu có thể đe dọa an ninh quốc gia, nền kinh tế hoặc ổn định xã hội — cũng như đối với việc chuyển một lượng lớn thông tin cá nhân. Các quy định của Trung Quốc đối với dịch vụ AI tạo sinh cũng yêu cầu nhà cung cấp phải bảo vệ thông tin cá nhân của người dùng, bí mật thương mại và an ninh dữ liệu.


Vấn đề là liệu hệ thống quản lý hiện nay có nhận diện được một hình thức chuyển dữ liệu xuyên biên giới mới hay không. Thay vì một công ty Trung Quốc chính thức xuất khẩu một cơ sở dữ liệu cho doanh nghiệp nước ngoài, một công ty AI muốn huấn luyện mô hình của mình có thể sử dụng tài khoản ủy quyền (proxy) và các dịch vụ trung gian để âm thầm chuyển hàng loạt yêu cầu của người dùng thực vào một mô hình nền tảng của Mỹ.


Nếu Bắc Kinh không biết điều này đang xảy ra, báo cáo của Anthropic đã phơi bày một điểm mù lớn trong hệ thống quản lý AI của Trung Quốc. Nước này có thể từ lâu vẫn giám sát rất chặt việc các tập đoàn đa quốc gia chuyển cơ sở dữ liệu sang Mỹ, nhưng lại không nhận ra rằng chính các công ty AI hàng đầu trong nước đang liên tục đưa công việc, mã nguồn, những khó khăn kỹ thuật của người dùng, thậm chí cả tài liệu nhạy cảm, vào các mô hình của Mỹ thông qua các lệnh gọi mô hình.


Nhưng ngay cả khi Trung Quốc đã nhận ra vấn đề, việc xử lý cũng không hề đơn giản.

Một mặt, Bắc Kinh có thể yêu cầu các công ty AI trong nước chấm dứt những hoạt động như vậy, hoặc ít nhất cấm họ gửi dữ liệu người dùng thực chưa qua xử lý vào các mô hình của Mỹ. Với hệ thống luật về an ninh dữ liệu và năng lực quản lý hiện nay của Trung Quốc, điều này về mặt hành chính không quá khó thực hiện.


Mặt khác, tại sao Alibaba, Moonshot, DeepSeek, Xiaomi và những công ty khác lại chấp nhận rủi ro lớn như vậy để truy cập và chắt lọc Claude trên quy mô lớn? Câu trả lời dường như rất rõ ràng: năng lực của các mô hình tiên phong của Mỹ vẫn mang lại giá trị rất lớn cho các công ty Trung Quốc.


Theo Anthropic, hoạt động có liên quan đến chắt lọc của Alibaba đã vượt 151 triệu lượt trao đổi trong giai đoạn từ tháng 5 đến tháng 7; Moonshot vượt 23 triệu lượt; còn DeepSeek thực hiện hơn 12,1 triệu lượt chỉ trong vòng 14 ngày vào tháng 7. Đây thực chất là quá trình hấp thụ năng lực công nghệ ở quy mô công nghiệp. Moonshot và DeepSeek thậm chí còn bị cáo buộc xây dựng các hệ thống kỹ thuật chuyên dụng nhằm trích xuất quá trình suy luận của Claude để phục vụ việc huấn luyện các mô hình của riêng họ.


Điều này phơi bày tình thế lưỡng nan mà Trung Quốc đang phải đối mặt. Việc chắt lọc các mô hình tiên tiến nhất của Mỹ đã trở thành một phương thức quan trọng giúp một số công ty Trung Quốc thu hẹp khoảng cách công nghệ. Bắc Kinh có kỹ sư, sức mạnh tính toán, các mô hình ngôn ngữ lớn của riêng mình và một ngành công nghiệp AI quy mô lớn. Nhưng nếu các công ty Trung Quốc bị cắt đứt hoàn toàn khỏi khả năng chắt lọc năng lực từ những mô hình hàng đầu của Mỹ, việc tự tạo ra dữ liệu huấn luyện và năng lực suy luận có chất lượng tương đương sẽ đòi hỏi nhiều thời gian, sức mạnh tính toán và quá trình thử nghiệm – sửa sai hơn. Trong ngắn hạn, điều đó có thể làm chậm tốc độ Trung Quốc bắt kịp các mô hình tiên phong của Mỹ.


Nếu các công ty AI Trung Quốc tiếp tục được phép chắt lọc các mô hình của Mỹ trên quy mô lớn, Bắc Kinh sẽ phải chấp nhận nguy cơ dữ liệu Trung Quốc tiếp tục chảy vào các hệ thống của Mỹ. Nhưng nếu con đường này bị đóng lại vì lý do an ninh dữ liệu, chi phí bắt kịp sẽ tăng lên và khoảng cách công nghệ có thể tiếp tục bị nới rộng.


Trong bối cảnh cuộc đua AI ngày càng phụ thuộc vào hoạt động chắt lọc, dữ liệu và việc trao đổi năng lực giữa các mô hình, Trung Quốc đang phải đối mặt với một câu hỏi nan giải: Làm thế nào để tận dụng những năng lực AI tiên tiến nhất của Mỹ mà không biến chính dữ liệu của Trung Quốc thành một tài sản chiến lược của Mỹ?


----------------

Đặng Duật Văn là một nhà văn và học giả người Trung Quốc.


Nguồn: Đặng Duật Văn (Deng Yuwen), “Are Chinese Firms Handing the United States Data?”, Foreign Policy, 15/09/2026


MÔ HÌNH HỢP PHÌ và NHỮNG KINH NGHIỆM CHO VIỆT NAM (Phạm Quang Vinh – Nghiên Cứu Quốc Tế)


Mô hình Hợp Phì và những kinh nghiệm cho Việt Nam

Phạm Quang Vinh    -   Nghiên Cứu Quốc Tế

19/09/2026

https://nghiencuuquocte.org/2026/09/19/mo-hinh-hop-phi-va-nhung-kinh-nghiem-cho-viet-nam/


Trong hai thập niên, Hợp Phì từ vị trí nằm ngoài nhóm tám mươi đã vươn vào nhóm hai mươi thành phố hàng đầu Trung Quốc về quy mô kinh tế, đồng thời xây dựng được nhiều cụm công nghiệp công nghệ cao có sức cạnh tranh lớn. Thành phố hiện có ba cụm công nghiệp chiến lược mới cấp quốc gia, gồm thiết bị hiển thị thế hệ mới, mạch tích hợp và trí tuệ nhân tạo; bên cạnh đó, các ngành xe năng lượng mới, điện tử và thiết bị gia dụng thông minh cũng đã hình thành những cụm sản xuất quy mô rất lớn. Câu chuyện về mô hình Hợp Phì thường được kể như một chuỗi đầu tư táo bạo từ vốn công theo kiểu “chính quyền đầu tư mạo hiểm”. Nhưng một phần quan trọng và ít được chú ý hơn của mô hình Hợp Phì nằm ở cách một chính quyền cấp thành phố thuộc tỉnh, trong khuôn khổ quyền hạn và công cụ vốn có, từng bước xây dựng năng lực tổ chức phát triển của chính mình. Ở khía cạnh đó, mô hình Hợp Phì là một kinh nghiệm đáng tham khảo cho các địa phương Việt Nam.


Khi một địa phương gặp điểm nghẽn hoặc khó khăn khi phát triển, đề xuất quen thuộc là xin thêm cơ chế đặc thù, xin thêm quyền quyết định, thêm ưu đãi, xin lập một quỹ mới hoặc một ngoại lệ mới. Những kiến nghị như vậy phần nào có lý, bởi có những nút thắt chỉ tháo được bằng thẩm quyền và thể chế, và thí điểm là cách hợp lý để thử những việc chưa có tiền lệ.


Nhưng một quyền hạn rộng hơn chỉ tạo ra kết quả khi bên nhận quyền có năng lực sử dụng nó. Quyền được quyết định nhanh hơn chỉ có ý nghĩa nếu có người thẩm định đủ khả năng đưa ra quyết định đúng. Quyền được lập quỹ chỉ có ý nghĩa nếu đã trả lời được ai chịu rủi ro đầu tư và thoái vốn bằng cách nào. Quyền nhận những ưu đãi cao hơn chỉ có ý nghĩa nếu doanh nghiệp tin rằng những cam kết khác của chính quyền, về mặt bằng, hạ tầng, tiến độ,… sẽ được thực hiện đúng hạn.


Đó là lý do trường hợp Hợp Phì nên được nghiên cứu kỹ hơn cách nó thường được kể lại trên báo chí, cả phương Tây và Trung Quốc.


Hợp Phì là thủ phủ tỉnh An Huy, một thành phố nội địa không giáp biển, không nằm bên bờ Trường Giang, không phải cảng, không phải đầu mối đường sắt lịch sử, không thuộc đặc khu kinh tế nào của thời kỳ đầu cải cách. Một thành phố bình thường thuộc một tỉnh nghèo, nơi hình ảnh “người giúp việc An Huy” phổ biến trong xã hội Trung Quốc vài ba chục năm trước phần nào phản ánh vị thế kinh tế của địa phương. Năm 2005, tổng sản phẩm trên địa bàn của thành phố là 85,357 tỷ nhân dân tệ, khoảng 10,42 tỷ USD, tương đương quy mô của một tỉnh lỵ nội địa hạng trung. Đến năm 2024, con số này đạt 1.350,769 tỷ nhân dân tệ, khoảng 189,67 tỷ USD, và dân số thường trú vượt mười triệu người.


Cần lưu ý rằng hai con số trên không hoàn toàn được tính trên cùng một phạm vi hành chính. Năm 2011, sau khi địa cấp thị Sào Hồ được tổ chức lại, huyện Lư Giang và thành phố cấp huyện Sào Hồ mới được đưa vào phạm vi quản lý của Hợp Phì. Tuy vậy, sự thay đổi địa giới không làm thay đổi đặc điểm đáng chú ý hơn của Hợp Phì: trong khoảng hai thập niên, thành phố đã xây dựng được nhiều cụm công nghiệp công nghệ cao kế tiếp nhau, trong đó ba cụm thiết bị hiển thị thế hệ mới, mạch tích hợp và trí tuệ nhân tạo được công nhận là các cụm công nghiệp chiến lược mới cấp quốc gia.


Tốc độ tăng trưởng tự nó có thể chưa phải điều đáng nghiên cứu, vì nhiều thành phố Trung Quốc cũng tăng nhanh trong cùng giai đoạn nhờ những điều kiện chung. Hợp Phì đáng chú ý hơn ở chỗ đã xây dựng được không phải một mà nhiều cụm công nghiệp kế tiếp nhau, mỗi cụm với một cấu trúc vốn và một bộ công cụ khác nhau. Việc này diễn ra trong một khoảng thời gian tương đối ngắn, khiến lợi thế tự nhiên hoặc ưu thế tích lũy lâu dài khó có thể là lời giải thích đầy đủ cho kết quả của thành phố.


Hợp Phì không phải là trường hợp nổi bật vì chính quyền đã “đoán đúng” khi bỏ tiền vào một vài doanh nghiệp, thành phố cũng có những dự án không đạt mục tiêu ban đầu, ở quy mô không nhỏ. Điều đáng nghiên cứu là thành phố đã tự xây được một hệ thống có khả năng liên tiếp nhận diện cơ hội, chuẩn bị điều kiện, cấu trúc giao dịch, tổ chức thực hiện, xử lý thất bại và tích lũy năng lực cho vòng phát triển sau. Và điều đó không bắt đầu từ việc được trao một quy chế riêng.


Bước ngoặt không bắt đầu từ tiền


Năm 2005 gắn với một thay đổi nhân sự ở thành phố. Mùa xuân năm đó, Tôn Kim Long, sinh năm 1962, xuất thân kỹ sư địa chất, có bằng tiến sĩ tài chính, từng có tám năm công tác đoàn ở trung ương, là Bí thư thường trực Trung ương Đoàn, trước khi về An Huy và có một năm làm Bí thư Ban Chính pháp tỉnh uỷ An Huy, và làm Bí thư Thành ủy Hợp Phì ở tuổi bốn mươi ba. Thành phố khi đó nổi trên báo chí toàn quốc không phải vì công nghiệp mà vì tình trạng xây dựng trái phép.


Việc đầu tiên chính quyền làm không thuộc lĩnh vực công nghiệp. Từ tháng 7/2005 đến hết năm 2006, thành phố tiến hành một chiến dịch xử lý xây dựng trái phép quy mô lớn, theo nguyên tắc được tóm tắt bằng ba chữ “không”, là không bồi thường đối với phần công trình vi phạm, không xung đột, không tai nạn. Tổng diện tích xây dựng trái phép đã tháo dỡ là 13,8 triệu mét vuông. Chiến dịch cũng gỡ bỏ 1.049 điểm lấn chiếm hành lang hạ tầng kỹ thuật và mở rộng 86 tuyến đường đô thị. Từ tháng 3/2006, chương trình “Đại kiến thiết” đưa vào 37,053 tỷ nhân dân tệ cho 653 công trình, 631,33 km đường, 73 cầu và 926 km cống thoát nước.


Kỷ cương đô thị không tự động sinh ra công nghiệp, giá trị của nó nằm ở chỗ khác. Một chính quyền có thể tháo dỡ gần mười bốn triệu mét vuông công trình vi phạm trong mười tám tháng, với tỷ lệ phải cưỡng chế rất thấp, đã tạo ra một hồ sơ có thể kiểm chứng về khả năng thực hiện cam kết trong thời hạn đã định. Với một nhà đầu tư công nghiệp sắp đưa hàng chục tỷ nhân dân tệ vào một dây chuyền phải xây dựng trong nhiều năm, đó là loại thông tin có trọng lượng và khó thay thế bằng ưu đãi tài khóa, là thứ ưu đãi là thứ mọi địa phương đều có thể hứa.


Đồng thời với chiến dịch đó, thành phố xác lập định hướng “công nghiệp lập thị”, được ghi trong Cương yếu Quy hoạch phát triển kinh tế – xã hội năm năm lần thứ XI, kèm theo kế hoạch hành động mang tên “1346”. Việc ghi vào văn kiện quy hoạch có một hệ quả mà các nhiệm kỳ sau phải thực hiện, đó là định hướng trở thành một ràng buộc hành chính hơn là một lựa chọn có thể đảo ngược.


Lớp thứ ba là bộ máy. Từ cuối năm 2005 và rõ hơn trong năm 2006, thành phố tổ chức hàng trăm tổ xúc tiến đầu tư chuyên ngành, ban hành chính sách thưởng theo tỷ lệ giá trị đầu tư, lập quỹ chuyên dụng và xây một “kho dự án” công nghiệp. Thay vì chờ nhà đầu tư tìm đến, thành phố chủ động đi tìm và chuẩn bị dự án. Đây chính là nghiệp vụ mà giới tài chính gọi là tạo nguồn giao dịch, và được một chính quyền địa phương thực hiện có hệ thống.


Ba nhóm này bổ trợ nhau theo một trình tự rõ ràng, và cả ba đều hoàn tất trước khi thành phố bước vào thương vụ lớn đầu tiên năm 2008. Kỷ cương hành chính tạo điều kiện để thành phố cam kết mặt bằng và tiến độ; chiến lược xác định hướng ưu tiên; bộ máy xúc tiến biến hướng ưu tiên thành dòng dự án cụ thể. Đến tháng 6/2006, thành phố hợp nhất ba pháp nhân xây dựng đô thị và giao thông thành một đầu mối đủ lớn để đứng tên vay cho chương trình hạ tầng và phát triển.


Giai đoạn này có thể tổng kết một cách ngắn gọn là chính quyền trước hết phải trở thành một đối tác đáng tin cậy về thực thi, rồi mới có thể trở thành đối tác về vốn.


Ở đây tất nhiên có vai trò cá nhân lãnh đạo. Ba chủ trương nền tảng mang dấu ấn khởi xướng rõ ràng của người đứng đầu Thành ủy giai đoạn 2005–2011, nhưng các thương vụ lớn đầu tiên do Thị trưởng khi đó trực tiếp đàm phán, thỏa thuận khung do chính quyền thành phố ký với tư cách pháp nhân hành chính, còn nghĩa vụ tài chính thuộc về các pháp nhân kinh tế. Và những dự án lớn nhất của thành phố như liên doanh bán dẫn năm 2015, dự án chip nhớ năm 2016, thương vụ xe điện năm 2020,.. đều diễn ra sau khi Tôn Kim Long đã rời Hợp Phì. Di sản của nhiệm kỳ đó là kỷ luật thực thi trở thành các nguyên lý hành chính, thành định hướng phát triển được ghi vào văn kiện, và một hệ pháp nhân về vốn đã trải qua thử thách, chứ không phải một danh mục dự án hoàn thành có tính nhiệm kỳ.


Từ một dự án đến một chuỗi


Cụm điện tử gia dụng của Hợp Phì hình thành từ những đợt chuyển dịch công nghiệp thập niên 1950 và mở rộng mạnh sau năm 2000. Các nhà máy lắp ráp tivi trên địa bàn từng sản xuất được hàng triệu chiếc mỗi năm trước khi suy giảm, nhưng bộ phận có giá trị cao nhất là tấm nền màn hình thì phải nhập từ Hàn Quốc và Nhật Bản. Nút thắt này xuất hiện trong tầm nhìn của chính quyền như một chi phí vận hành cụ thể mà doanh nghiệp trên địa bàn ghi nhận hằng năm, trước khi trở thành một cơ hội đầu tư.


Và đây là điểm đầu tiên đáng chú ý trong cách chọn ngành của Hợp Phì, khi thành phố không chọn theo một danh mục ngành ưu tiên chung, mà đo lượng linh kiện mà các doanh nghiệp đang hoạt động phải nhập, rồi chọn mắt xích có khối lượng lớn để phát triển và đầu tư.


Thỏa thuận khung với BOE được ký ngày 12/9/2008 cho một dây chuyền tấm nền tinh thể lỏng thế hệ 6, tổng mức đầu tư dự án 17,5 tỷ nhân dân tệ, bằng khoảng một phần năm quy mô kinh tế toàn thành phố năm 2005. Hai pháp nhân thuộc chính quyền Hợp Phì bỏ ra 3,0 tỷ nhân dân tệ tiền mua cổ phiếu công ty mẹ trong đợt phát hành riêng lẻ tháng 6/2009, ngoài ra có khoảng 1,3 tỷ khoản vay ủy thác và 8,5 tỷ vay hợp vốn ngân hàng. Ba tỷ nhân dân tệ của chính quyền đứng sau một dự án 17,5 tỷ, vốn công ở đây có chức năng mở khóa các nguồn vốn khác, và chính tỷ lệ đòn bẩy đó là điều kiện để một thành phố có quy mô GRDP 85 tỷ vào năm 2005 có thể đứng sau một dự án như vậy.


Hợp Phì không hề đứng ngoài cuộc chơi ưu đãi, ngoài vốn, thành phố cung cấp mặt bằng trong khu công nghiệp, hạ tầng điện và cấp nước công nghiệp, cùng các khoản ưu đãi và hoàn thuế; riêng năm 2020, cơ quan thuế tỉnh ghi nhận khoảng 3,05 tỷ nhân dân tệ ưu đãi và hoàn thuế cho các doanh nghiệp trong nhóm BOE tại Hợp Phì. Lợi thế quyết định mà thành phố đem đến vì vậy không chỉ, và có lẽ không chủ yếu, nằm ở ưu đãi thuế, là thứ mà các địa phương cạnh tranh khác cũng có thể đưa ra, mà ở khả năng chuẩn bị đất, hạ tầng, vốn đối ứng và thực hiện cam kết trong một thời hạn có thể tin cậy.


Kết quả công nghiệp có thể thấy rõ, với dây chuyền vận hành từ năm 2010, kéo theo đó là chuỗi vật liệu và linh kiện; hai thế hệ dây chuyền tiếp theo được triển khai năm 2012 và 2015; Hợp Phì trở thành cụm sản xuất màn hình lớn nhất của BOE – nhà sản xuất màn hình lớn nhất thế giới – và giá trị sản lượng ngành màn hình mới của thành phố vượt 100 tỷ nhân dân tệ vào năm 2024.


Kết quả tài chính của phần vốn công thì khó nhìn thấy rõ ràng hơn. Một nguồn tổng kết chính thức nêu mức lãi ròng 1,0 tỷ nhân dân tệ trên khoản mua cổ phiếu 3,0 tỷ của dây chuyền màn hình thế hệ 6, nhưng hồ sơ công khai hiện có không cho biết ngày bán, giá bán từng đợt, cổ tức đã nhận, phí và chi phí vốn, nên không thể kiểm chứng được suất sinh lời thực. Ở hai thế hệ sau, phần vốn của nhóm Hợp Phì được luân chuyển giữa nhiều pháp nhân, một phần được đối tác mua lại ở các mốc khác nhau, một phần vẫn còn nắm giữ. Đây là chuỗi giao dịch có nhiều mốc giá công bố nhất trong toàn bộ danh mục của thành phố, và cũng chưa cho phép kết luận về kết quả tài chính ròng.


Một điều đáng học hơn cả là chuyện xảy ra sau đó. Cụm màn hình tạo ra nhu cầu lớn về chip điều khiển màn hình, một loại linh kiện có tỷ lệ nội địa hóa rất thấp. Năm 2015, thành phố lập liên doanh Nexchip với Powerchip, một đối tác Đài Loan, trụ sở đặt ngay tại khu công nghiệp có nhà máy màn hình. Phía Hợp Phì gánh rủi ro vốn và rủi ro thị trường, đối tác góp bằng công nghệ được định giá 2,0 tỷ nhân dân tệ gồm ba nền tảng quy trình và 58 quyền sử dụng bằng sáng chế, và gánh rủi ro chuyển giao kỹ thuật. Việc chọn dải công nghệ trưởng thành 150–40 nanomet là một quyết định định vị làm giảm đồng thời hai loại rủi ro, khi dải này không cạnh tranh trực tiếp với các nhà sản xuất hàng đầu, và nó cung cấp đúng loại chip mà cụm công nghiệp tại địa phương có nhu cầu lớn. Từ khi khởi công đến sản xuất hàng loạt chỉ mất hai năm hai tháng. Công suất tăng từ 75.000 phiến mỗi năm vào 2018 lên hơn 1,26 triệu phiến vào 2022. Đến năm 2025, doanh nghiệp có 5.710 nhân viên, trong đó 1.976 người làm nghiên cứu – phát triển, và toàn bộ trung trong một khuôn viên tại Hợp Phì.


Ở đây, vai trò của thành phố đã đổi chỗ, từ chỗ thu hút một dự án có sẵn sang chỗ đứng ra sáng lập một mắt xích còn thiếu.


Bước tiếp theo cho thấy giới hạn của vốn. Cụm máy tính và điện tử của thành phố phụ thuộc gần như hoàn toàn vào chip nhớ nhập khẩu DRAM, mắt xích có khối lượng lớn nhất và rào cản công nghệ cao nhất trong toàn chuỗi. Dự án Changxin (CXMT) khởi động từ một cuộc thảo luận ngày 6/5/2016 giữa lãnh đạo thành phố và Chu Nhất Minh, người sáng lập GigaDevices – một doanh nghiệp thiết kế bán dẫn thành công đã niêm yết. Cách dự án bắt đầu cho thấy điều mà vốn nhà nước không làm được, thành phố huy động được vốn, đất, hạ tầng và pháp nhân, nhưng kiến thức về kiến trúc bộ nhớ, sản xuất phiến bán dẫn, chuỗi thiết bị và thị trường quốc tế phải đến từ trong ngành. Tháng 7/2018, Chu Nhất Minh rời chức điều hành ở GigaDevice để toàn thời gian phụ trách dự án, với cam kết không nhận lương thưởng cho đến khi công ty có lãi. Không thương vụ nào trong danh mục của Hợp Phì cho thấy điều này rõ hơn, quy mô vốn là điều kiện cần, đội ngũ kỹ thuật là điều kiện quyết định, và hai thứ đó không thay thế cho nhau.


Dự án cũng cho thấy cấu trúc vốn đã thay đổi theo quy mô. Ở giai đoạn khởi lập, hệ thống vốn thành phố giữ vai trò tổ chức và cung cấp phần vốn chủ đạo; và ở các vòng tăng vốn về sau, có sự tham gia của các pháp nhân cấp tỉnh, quỹ đầu tư ngành cấp quốc gia và nhiều nhà đầu tư tư nhân khác. Thành phố chuyển từ vị trí nhà đầu tư chi phối sang một trong nhiều bên góp vốn, vừa giảm phần rủi ro phải gánh, vừa giảm mức độ kiểm soát.


Thương vụ Hợp Phì đầu tư vào NIO năm 2020 bổ sung một khía cạnh khác. Theo thỏa thuận ngày 29/4/2020, bốn nhà đầu tư chiến lược cam kết 7,0 tỷ nhân dân tệ để lấy 24,115% cổ phần pháp nhân NIO tại Trung Quốc, đổi lấy việc doanh nghiệp xe điện này đưa trụ sở, năng lực nghiên cứu và sản xuất về Hợp Phì. Điểm quan trọng nhất không phải là con số mà là điều khoản, cấu trúc đầu tư đi kèm quyền yêu cầu mua lại, tức thành phố không phải chịu rủi ro toàn phần từ đầu tư cổ phần, mà là một công cụ lai giữa cổ phần và khoản cho vay có bảo đảm. Lối ra được thiết kế cùng lúc với quyết định đầu tư, không chờ đến khi cần bán. Cần ghi nhận thêm rằng cam kết không đồng nghĩa với giải ngân, đến tháng 7/2020, nhóm nhà đầu tư chỉ mới thực sự giải ngân 5,0 trong 7,0 tỷ cam kết, khi đó NIO đã ra khỏi vùng khó khăn và bắt đầu mua lại các nghĩa vụ của thành phố.


Về công nghiệp, khu công nghiệp xe điện thông minh khởi công tháng 4/2021 với quy hoạch 11,3 km², chiếc xe thứ một triệu của NIO xuất xưởng tại đây đầu năm 2026, và sản lượng xe năng lượng mới của toàn thành phố đạt gần 1,38 triệu chiếc năm 2024, chiếm khoảng 10,5% cả nước (phân bổ trên nhiều nhà sản xuất chứ không riêng một doanh nghiệp). Về tài chính, ở cấp nhóm bốn nhà đầu tư, tổng giá trị các đợt mua lại là 8,5115 tỷ trên 5,0 tỷ thực giải ngân. Ở cấp pháp nhân Hợp Phì, con số xác định được là đợt tháng 9/2020, thu về 0,5115 tỷ trên 0,5 tỷ vốn thực giải ngân, tức lợi tức thu được là khoảng 2,3% cho thời gian nắm giữ. Kết quả tài chính toàn kỳ của phía Hợp Phì chưa xác định được qua các dữ liệu công khai. Và cũng cần ghi nhận một dòng tiền công đi ra theo chiều ngược lại, tháng 12/2023, một nền tảng của thành phố mua nhà xưởng cùng quyền sử dụng đất liên quan với 1,42 tỷ nhân dân tệ.


Trường hợp LCFC — liên doanh máy tính giữa Lenovo và Compal đặt tại Hợp Phì — bổ sung một chi tiết khác. Giai đoạn 2011–2017, thành phố cung cấp địa điểm, đất, hạ tầng, ưu đãi thuế, điều kiện logistics và tổ chức chuỗi cung ứng, nhưng không góp cổ phần vào doanh nghiệp. LCFC đạt doanh thu vượt 100 tỷ nhân dân tệ năm 2020 và 118,697 tỷ năm 2024, với cụm hơn 70 nhà cung cấp đặt cơ sở tại An Huy. Vốn nhà nước xuất hiện bảy năm sau, khi cổ đông chiến lược nước ngoài (Compal) rút vốn năm 2018, và xuất hiện với chức năng cầu nối, một pháp nhân trung gian của thành phố mua lại phần vốn đó, với thỏa thuận xác lập trước cả bên mua cuối cùng, khung thời gian, giá trần và bên bảo lãnh. Quyền bán được thực hiện cuối năm 2021 và hoàn tất đầu năm 2022. Năng lực sản xuất vẫn ở lại địa bàn.


Bốn trường hợp trên chứng minh cùng một nguyên tắc hành động, là thành phố bắt đầu từ nhu cầu có thật của các doanh nghiệp và chuỗi sản xuất đã hiện diện trên địa bàn. Mỗi dự án mỏ neo làm thay đổi cấu trúc của chuỗi địa phương, và thành quả của chuỗi trước tạo điều kiện để lựa chọn ngành kế tiếp. Kết quả được đánh giá bằng năng lực sản xuất, doanh nghiệp phụ trợ, kỹ sư, công nghệ và nguồn thu dài hạn, chứ không chỉ bằng vốn đăng ký.


Nhưng chuỗi không tự động chạy theo hướng dự kiến, cụm sản xuất máy tính của thành phố hình thành theo quan hệ nhà cung cấp của ngành gia dụng hơn là theo doanh nghiệp mỏ neo được kỳ vọng. Một doanh nghiệp lớn về địa bàn cũng không đương nhiên kéo theo chuỗi cung ứng; chính sách nên tạo điều kiện cho chuỗi hình thành, nhưng không nên giả định trước hình dạng của nó.


Vốn nhà nước: công cụ thị trường, mục tiêu công nghiệp


Đây là phần có giá trị tham khảo cao nhất.


Truyền thông Trung Quốc thương mô tả Hợp Phì là “chính quyền làm đầu tư mạo hiểm”. Cách nói đó không chính xác. Đầu tư mạo hiểm là chấp nhận rủi ro toàn phần để đổi lấy lợi nhuận bội số, vốn nhà nước của Hợp Phì trong nhiều giao dịch có điều khoản bảo vệ, có tài sản bảo đảm, hoặc có mục tiêu phi tài chính là tạo năng lực sản xuất tại địa bàn. Cách mô tả chính xác hơn là thành phố sử dụng công cụ mang tính thị trường để theo đuổi một hàm mục tiêu không thuần túy tài chính.


Thành phố dùng pháp nhân doanh nghiệp và quỹ thay vì cấp phát ngân sách; các pháp nhân và quỹ góp vốn và nhận cổ phần với các quyền của cổ đông; chuyển nhượng qua đấu giá cạnh tranh; dùng niêm yết để tạo định giá; dùng điều khoản mua lại; và thay đổi nhà vận hành khi nhà đầu tư ban đầu thất bại.


Và nếu hàm mục tiêu là lợi nhuận tài chính, sẽ khó giải thích vì sao thành phố tiếp nhận một pháp nhân đang khủng hoảng cùng nghĩa vụ nợ của nó thay vì để tài sản bị xé lẻ trong thủ tục phá sản; vì sao điều kiện đặt năng lực sản xuất tại địa bàn xuất hiện trong gần như mọi thương vụ; hay vì sao một điều kiện về năng lực vận hành được đặt ra cho người mua trong một cuộc đấu giá mà lẽ ra nên tối đa hóa giá bán.


Về mặt kỹ thuật, vai trò của vốn địa phương có thể mô tả bằng ngôn ngữ tài chính thông thường, nó không thay thế vốn của doanh nghiệp, của ngân hàng hay của thị trường. Nó đóng vai vốn mồi, vốn cầu nối, công cụ chia sẻ rủi ro giai đoạn đầu, hoặc là tín hiệu cam kết để mở khóa những nguồn vốn lớn hơn nhiều lần. Thành phố sử dụng pháp nhân doanh nghiệp, sử dụng các công ty dự án lập riêng cho từng giao dịch, quỹ ngành, cổ phần, khoản vay ủy thác, điều khoản mua lại và các cơ chế thoái vốn. Các lối thoát đã được sử dụng trong thực tế là bán cổ phiếu trên thị trường thứ cấp, buộc doanh nghiệp hoặc nhà sáng lập mua lại phần vốn góp, và chuyển nhượng phần vốn ở các quỹ.


Phân tích các thương vụ đầu tư của chính quyền Hợp Phì cho thấy tạo ra khả năng thoái vốn không đồng nghĩa với việc đã thoái vốn thành công. Trong trường hợp liên doanh bán dẫn, hai pháp nhân của thành phố vẫn giữ nguyên số cổ phiếu qua cả hai đợt niêm yết, việc niêm yết tạo ra một mức giá tham chiếu và một thị trường để bán, chứ không tạo ra dòng tiền thực. Trong trường hợp dự án chip nhớ DRAM, đợt phát hành không bao gồm bán cổ phần của các cổ đông hiện hữu, nên không cổ đông nào thu tiền tại thời điểm niêm yết. Giá trị thị trường của phần vốn còn nắm giữ là giá trị danh nghĩa, không phải lợi nhuận đã thực hiện, và hai thứ đó không được cộng vào nhau, nhưng dù sao, cũng cần nhấn mạnh ở đây, là giá trị thị trường của phần vốn mà Hợp Phì nắm đã tăng ở mức độ cực lớn so với số tiền chính quyền đã đầu tư.


Điểm so sánh quan trọng nhất là khi nhìn vào loại pháp nhân tài chính mà Hợp Phì sử dụng — thường được gọi tắt là LGFV, các nền tảng vốn của chính quyền địa phương — không phải là sáng kiến của Hợp Phì. Các LGFV phổ biến ở hầu hết các địa phương Trung Quốc trong ba thập niên qua, và cơ chế “tài chính đất” mà chúng dựa vào cũng vậy. Bản thân các LGFV của Hợp Phì cũng vẫn làm hạ tầng, đất đai và bất động sản, ví dụ tổng nợ hợp nhất của nền tảng LGFV lớn nhất thành phố vào cuối năm 2024 là 493,632 tỷ nhân dân tệ (khoảng 67,64 tỷ USD), và các báo cáo công khai không tách phần nợ hạ tầng công ích khỏi phần nợ đầu tư công nghiệp.


Với cùng một loại công cụ, nếu được giao nhiệm vụ thu gom đất, xây khu đô thị và dựa vào giá đất để trả nợ, sẽ tạo ra một mô hình phát triển dựa vào bất động sản. Nếu được giao nhiệm vụ lấp mắt xích chuỗi, cấu trúc vốn và thu hút năng lực sản xuất, nó có thể trở thành công cụ phát triển công nghiệp. Sự khác biệt không nằm ở tên gọi pháp nhân, mà ở nhiệm vụ được giao, ở đội ngũ vận hành và ở chỉ tiêu đánh giá. Không phải là các nền tảng vốn của Hợp Phì không làm bất động sản, mà chính xác là thành phố đã giao cho một số LGFV định hướng đầu tư công nghiệp rõ ràng hơn nhiều địa phương khác, và tái tổ chức chúng khi quy mô và mức độ phức tạp của chiến lược thay đổi.


Hàm ý cho Việt Nam ở đây khá trực tiếp. Việc thành lập thêm một quỹ hoặc đổi tên một doanh nghiệp nhà nước không tự tạo ra năng lực đầu tư công nghiệp. Câu hỏi cần trả lời trước là ai sẽ thẩm định, ai có quyền quyết định, ai chịu rủi ro về mặt pháp lý, sẽ đánh giá bằng chỉ tiêu nào, và thoái vốn bằng cách nào. Việc chuyển mục tiêu cho một pháp nhân hiện có cũng không mặc nhiên tạo ra năng lực tương ứng, quá trình tích lũy đội ngũ thẩm định công nghệ, quan hệ với hệ thống ngân hàng và kinh nghiệm cấu trúc vốn ở Hợp Phì kéo dài khoảng mười lăm năm.


Một hệ thống biết điểm dừng


Mô hình Hợp Phì thường được nhìn nhận qua danh mục các dự án thành công, tuy nhiên, điểm đáng nghiên cứu chính là các trường hợp đối chứng, rõ nhất nằm ngay cạnh thương vụ màn hình lớn nhất của thành phố.


Cuối thập niên 2000, thế giới chứng kiến hai dòng công nghệ màn hình phẳng đang cạnh tranh nhau và chưa ngã ngũ. Hợp Phì đặt vốn vào cả hai, song song với dây chuyền tinh thể lỏng LCD của BOE, thành phố lập một công ty dự án plasma vào tháng 6/2009 với vốn điều lệ 1 tỷ nhân dân tệ, ký thỏa thuận tiếp nhận công nghệ với Hitachi (Nhật Bản) ngày 20/7/2009, và khởi công nhà máy trong tháng 9 cùng năm.


Nhánh công nghệ plamsa đã không đạt được cả mục tiêu công nghiệp lẫn tài chính. Dự án bắt đầu sản xuất thử năm 2011 với sản lượng cách rất xa công suất thiết kế, và công nghệ plasma mất thị trường khi Panasonic, nhà sản xuất plasma lớn nhất thế giới chấm dứt toàn bộ bộ phần màn hình plasma vào tháng 3/2014.


Điều đáng quan sát ở đây không phải là tỷ lệ thắng thua 1:1, mà là cách hệ thống phản ứng với rủi ro đó. Cơ chế giảm phơi nhiễm cổ phần đã vận hành và vận hành sớm, khi phía Hợp Phì bắt đầu bán bớt cổ phần từ cuối năm 2012 và giảm tỷ lệ sở hữu từ 100% xuống 31,25% trong khoảng mười lăm tháng, tức trước khi thị trường sụp đổ hoàn toàn. Với phần vốn còn lại, hồ sơ trái phiếu ghi giá vốn công bố 0,5 tỷ, trong khi phần quy đổi theo tỷ lệ sở hữu trên giá trị tài sản ròng cuối năm 2021 là khoảng 0,3 tỷ.


Có hai bài học có thể ghi nhận, và bài học thứ hai ít được nhắc đến hơn. Bài học thứ nhất là ở khả năng dừng dự án phụ thuộc trước hết vào việc tài sản công nghiệp đã đầu tư có còn người vận hành được hay không. Phần vốn cổ phần có thể chuyển đi tương đối nhanh vì có sẵn một người mua là đối tác vận hành; còn thiết bị chuyên dụng của một công nghệ đã rời thị trường thì không có người mua, và việc xử lý tài sản công nghiệp đã kéo dài tới năm 2020. Câu hỏi cần đặt từ khâu chọn dự án là tài sản vật chất mà dự án tạo ra có thể được ai đó tiếp tục vận hành hay không, và cần bao lâu để chuyển đến người vận hành mới đó.


Bài học thứ hai, là không phải mọi rủi ro đều thuộc loại không dự báo được. Hitachi – bên chuyển giao công nghệ – đã công bố rút khỏi chính lĩnh vực plasma từ tháng 9/2008, tức mười tháng trước khi thỏa thuận được ký, và dây chuyền được chuyển giao cho Hợp Phì đã vận hành tại Nhật Bản từ trước đó. Sự bất định của thị trường là có thật, nhưng tín hiệu chiến lược của bên bán đã có trước khi thành phố quyết định và không đòi hỏi năng lực dự báo công nghệ để có thể nhận ra. Đây là một loại rủi ro có thể phòng ngừa được, và nó khác với rủi ro chọn sai nhánh công nghệ.


Một trường hợp khác cho thấy năng lực xử lý sau thất bại của Hợp Phì khi nhà đầu tư ban đầu của một dự án quang điện lâm vào khủng hoảng nợ năm 2013, một pháp nhân của khu công nghệ cao đứng ra tiếp nhận toàn bộ phần vốn cùng các nghĩa vụ nợ đi kèm, giữ doanh nghiệp đó trong khoảng năm tháng, rồi bán qua đấu giá công khai sau 218 vòng trả giá. Điều kiện chào bán yêu cầu người mua phải có nền tảng sản xuất và năng lực tài chính tương ứng, một điều kiện ưu tiên việc đưa tài sản công nghiệp trở lại sản xuất hơn là tối đa hóa giá bán. Dây chuyền đầu tiên chạy lại hai tháng sau đấu giá và doanh nghiệp có lãi từ năm kế tiếp. Kết quả tài chính của khu vực công trong giao dịch này chưa xác định được rõ ràng, nhưng kết quả công nghiệp thì rõ, và năng lực thể hiện thông qua việc tiếp nhận tạm thời, giữ vận hành, tìm chủ mới có năng lực để chuyển giao. Đó là năng lực tổ chức chuyên biệt của một bộ máy chứ không phải một điều khoản hợp đồng.


Từ hai trường hợp này có thể rút ra một nguyên tắc. Việc thành phố vẫn tiếp tục ra được các quyết định đầu tư lớn sau những dự án không thành công cho thấy hệ thống ra quyết định không bị tê liệt vì một vài thất bại lớn. Để một hệ thống như vậy vận hành, dung sai thất bại phải được viết thành quy định có tiêu chí kiểm tra được, ví dụ có quy trình đúng, không tư lợi, giải ngân theo mốc, có giám sát, và đánh giá theo danh mục thay vì theo từng dự án. Nếu không, mức rủi ro cá nhân của người ký một quyết định đầu tư có xác suất thất bại thực sẽ vượt quá lợi ích kỳ vọng, và lựa chọn hợp là là tránh loại dự án đó. Kết quả sẽ là một danh mục không có dự án nào thất bại, một điểm phản ánh mức độ thận trọng trong lựa chọn hơn là chất lượng thẩm định.


Tuy nhiên dung sai thất bại không phải là lời kêu gọi miễn trách nhiệm. Nó bảo vệ người ra quyết định có rủi ro nhưng gắn với đòi hỏi tuân thủ quy trình và không tư lợi. Nó không, và không được, miễn trách nhiệm cho quyết định tùy tiện, sai quy trình hoặc có xung đột lợi ích.


Ranh giới đó chính là các quy định phải được đưa ra trước khi bắt đầu, chứ không phải sau khi có dự án hỏng đầu tiên.


Chuỗi công nghiệp cũ mở đường cho ngành mới


Sau khi tích lũy đủ năng lực tổ chức, Hợp Phì chuyển dần trọng tâm từ việc lấp mắt xích của chuỗi hiện hữu sang nuôi dưỡng ngành mới dựa trên nền khoa học và công nghiệp tại chỗ. Trung tâm Khoa học Quốc gia Tổng hợp Hợp Phì được phê duyệt tháng 1/2017, và từ đó các thiết bị khoa học lớn bắt đầu mở dịch vụ cho doanh nghiệp.


Cơ chế đáng chú ý ở lớp này không phải là vốn mà là một vai trò khác của chính quyền, là khách hàng đầu tiên. Khi một sản phẩm công nghệ chưa có thị trường, một đơn hàng của khu vực công tạo ra tham chiếu thương mại mà nhà cung cấp có thể dùng để tiếp cận khách hàng khác, một điều kiện mà một khoản trợ cấp cùng quy mô không tạo ra.


Gần như toàn bộ doanh nghiệp lượng tử của thành phố do các nhà khoa học của trường đại học USTC thành lập, chứ không do một cơ quan nhà nước lập ra, và nguyên tắc “vốn không thay thế được người có chuyên môn” xuất hiện lại dưới hình thức khác. Thành phố tiếp cận được lĩnh vực phương tiện bay điện vì phần lớn chuỗi cung ứng của lĩnh vực này trùng với chuỗi pin, điện tử công suất và vật liệu nhẹ đã hình thành từ xe điện. Chuỗi công nghiệp hiện có giới hạn tập hợp những ngành mà một địa phương có thể bước vào ở chu kỳ tiếp theo. Giá trị của một cụm công nghiệp vì vậy bao gồm cả tập hợp lựa chọn mà nó mở ra cho giai đoạn sau, chứ không chỉ sản lượng hôm nay.


Ba nhóm khuyến nghị về mô hình Hợp Phì cho các địa phương Việt Nam


Mô hình Hợp Phì vận hành trong những điều kiện đặc thù của Trung Quốc, với quyền lực lớn của chính quyền địa phương đối với đất đai và tài sản công; với các nền tảng vốn nhà nước địa phương (LGFV) và khả năng chuyển tín nhiệm chính quyền thành vốn dài hạn chi phí thấp qua hệ thống ngân hàng quốc doanh. Trung Quốc cũng có một thị trường nội địa đủ lớn để một nhà sản xuất mới có đầu ra ngay cả khi chưa cạnh tranh được ở nước ngoài; một chuỗi cung ứng công nghiệp tương đối hoàn chỉnh; và một lớp nguồn lực khoa học, công nghệ, tài chính từ cấp tỉnh và trung ương khiến rủi ro thực mà địa phương phải gánh trong nhiều trường hợp sẽ nhỏ hơn con số danh nghĩa.


Những điều kiện đó khó tái tạo đầy đủ và chúng làm thay đổi đáng kể hồ sơ rủi ro của cùng một quyết định, và chúng là giới hạn cho quy mô của bất kỳ thí điểm nào.


Hợp Phì không phải là địa phương không cần thể chế hay nguồn lực thuận lợi. Thành phố hoạt động trong một hệ thống mà chính quyền địa phương Trung Quốc có quyền lực lớn đối với đất đai và tài sản công, có khả năng sử dụng các nền tảng vốn địa phương, tiếp cận hệ thống ngân hàng quốc doanh, đồng thời được hưởng lợi từ nguồn lực khoa học – công nghệ của tỉnh và trung ương. Tuy nhiên, trong một khung thể chế rộng mà nhiều địa phương Trung Quốc cùng được tiếp cận, trường hợp Hợp Phì cho thấy cách tổ chức thực thi, giao nhiệm vụ, xây dựng bộ máy và sử dụng công cụ có thể là một biến số quan trọng giải thích sự khác biệt về kết quả giữa các địa phương. Năng lực tổ chức vì vậy không phải là lời giải thích duy nhất cho thành công của Hợp Phì, nhưng là một yếu tố đáng được tách riêng để nghiên cứu, bởi đây cũng là yếu tố có khả năng chuyển giao cao hơn nhiều so với các điều kiện đặc thù của hệ thống Trung Quốc.


Những việc các địa phương Việt Nam có thể làm được ngay trong khuôn khổ hiện hành


Đây chủ yếu là kỷ luật quản trị, dữ liệu, cách giao nhiệm vụ và tổ chức thực hiện, những việc không đòi hỏi một cơ chế đặc thù mới.


Ưu đãi tài khóa là công cụ mà mọi địa phương đều có, nó ít có khả năng tạo khác biệt trong quyết định chọn địa điểm của nhà đầu tư. Nhưng hai chỉ số dưới đây thì khác, và một địa phương có thể tự đo, tự công bố, tự đặt mục tiêu cho mình, đó là thời gian thực tế từ chấp thuận chủ trương đầu tư đến khi bàn giao đất sạch, tính theo trung bình các dự án đã thực hiện chứ không theo thời hạn quy định; và tỷ lệ cam kết hạ tầng kết nối được thực hiện đúng hạn. Hai con số này có sức thuyết phục rất lớn với nhà đầu tư, đặc biệt là các nhà đầu tư công nghiệp.


Việc thứ hai là lập bản đồ nhu cầu đầu vào của các doanh nghiệp đang hoạt động trên địa bàn. Câu hỏi các địa phương phải trả lời không phải “ngành nào đang được ưu tiên trong chiến lược quốc gia” mà phải là “các doanh nghiệp đang hoạt động ở địa phương đang phải nhập những linh kiện gì, với khối lượng và giá trị bao nhiêu”. Đây là một khảo sát cụ thể, làm được trong vài tháng, và kết quả của nó thường khác đáng kể so với danh mục ngành ưu tiên. Dữ liệu này thật sự quan trọng để địa phương cân nhắc, hoạch định đường đi cho phát triển công nghiệp.


Việc thứ ba là thay đổi cách đo kết quả của một dự án mỏ neo, chỉ tiêu thu hút đầu tư theo vốn đăng ký không đo được điều quan trọng nhất này và trên thực tế còn khuyến khích ngược lại. Ba chỉ tiêu đáng cân nhắc để đo lường khi thu hút đầu tư của một địa phương là số lượng nhà cung cấp cấp một và cấp hai đặt cơ sở sản xuất trong bán kính xác định sau ba năm; tỷ lệ nội địa hóa tính theo giá trị chứ không theo số lượng hạng mục; và số kỹ sư được tuyển dụng tại chỗ.


Việc thứ tư là gắn điều phối thủ tục với điều phối nguồn lực. Việt Nam đã có mô hình tổ công tác và ban chỉ đạo cho từng dự án lớn, nhưng các thiết chế này thường có giới hạn thẩm quyền đối với thủ tục mà không có thẩm quyền đối với vốn. Kết quả là điều phối được tiến độ giấy tờ nhưng không điều phối được nguồn lực đầu tư hạ tầng phục vụ chính chuỗi đó. Đi kèm theo đó là xác lập một đầu mối chịu trách nhiệm trong toàn bộ vòng đời dự án, thay vì chuyển giao giữa các cơ quan theo từng giai đoạn.


Việc thứ năm thuộc về cách tự đánh giá. Nếu người đứng đầu Thành ủy Hợp Phì giai đoạn 2005–2011 chỉ để lại những dự án được phê duyệt trong nhiệm kỳ, thành phố đã không có ba cụm công nghiệp lớn hình thành sau khi ông rời đi. Điều này gợi ý một tiêu chí bổ sung cho việc đánh giá một nhiệm kỳ, đó là những năng lực tổ chức nào còn lại sau khi một nhiệm kỳ kết thúc. Ba năng lực có thể đặt thành mục tiêu đo được là một quy trình chuẩn bị mặt bằng có thời hạn xác định, một bộ máy tạo nguồn dự án hoạt động thường xuyên, và một cơ chế ra quyết định đầu tư có quy trình thành văn.


Những việc chỉ nên làm sau khi đã xây dựng đủ năng lực


Nhóm này gồm việc dùng vốn nhà nước địa phương làm vốn mồi, đầu tư cổ phần vào dự án công nghệ, giải ngân theo mốc, đặt điều kiện địa phương hóa có tiêu chí nghiệm thu, thiết kế cơ chế thoái vốn, đánh giá kết quả theo danh mục, và xây dựng dung sai thất bại thành quy định có thể kiểm tra.


Khuôn khổ pháp lý của Việt Nam về đầu tư vốn nhà nước vào doanh nghiệp đã thay đổi đáng kể từ năm 2025. Luật Quản lý và đầu tư vốn nhà nước tại doanh nghiệp số 68/2025/QH15 và Nghị định 366/2025/NĐ-CP đã tạo cơ sở pháp lý cho việc Nhà nước góp vốn thành lập công ty cổ phần, công ty trách nhiệm hữu hạn hai thành viên trở lên, cũng như góp vốn, mua cổ phần hoặc phần vốn góp tại doanh nghiệp chưa có vốn nhà nước trong một số phạm vi được quy định. Đáng chú ý đối với cấp địa phương, Ủy ban nhân dân cấp tỉnh có thể quyết định đầu tư từ nguồn ngân sách địa phương hoặc tài sản công thuộc phạm vi quản lý trong những trường hợp thuộc thẩm quyền, trên cơ sở phương án đầu tư và ý kiến thẩm định của Sở Tài chính.


Thay đổi này có nghĩa là ràng buộc đối với một mô hình gần với Hợp Phì không còn đơn giản là câu hỏi “địa phương có được phép dùng vốn nhà nước để góp vốn cổ phần hay không”. Tuy nhiên, khung pháp lý mới cũng không trao cho chính quyền địa phương một quyền đầu tư mạo hiểm không giới hạn. Phạm vi đầu tư vẫn được xác định theo luật và nghị định, trong đó có các doanh nghiệp khoa học và công nghệ, và mỗi phương án góp vốn hoặc mua cổ phần phải làm rõ mục tiêu, sự cần thiết, tình hình tài chính và kinh doanh của doanh nghiệp, nhu cầu và triển vọng thị trường, quy mô và nguồn vốn đầu tư, cũng như hiệu quả kinh tế hoặc xã hội dự kiến. Vì vậy, đặc biệt đối với những dự án công nghệ giai đoạn rất sớm, chưa có sản phẩm hoặc chưa có hồ sơ hoạt động đủ dài, khả năng vận dụng các quy định mới trong thực tế vẫn cần được kiểm nghiệm.


Điểm khởi đầu của một thí điểm theo hướng Hợp Phì vì vậy không nên là lập thêm một quỹ rồi mới xây dựng năng lực sử dụng nó. Trước khi thực hiện bất cứ khoản đầu tư nào, địa phương cần trả lời được các câu hỏi: trường hợp đầu tư có nằm trong phạm vi mà pháp luật cho phép hay không; chủ thể pháp lý nào thực hiện và chịu rủi ro; nguồn vốn nào được phép sử dụng; bộ máy thẩm định gồm những ai và có năng lực chuyên môn gì; giới hạn tổn thất mà địa phương có thể chịu là bao nhiêu; cơ chế định giá khi mua và khi bán là thế nào; ai có thẩm quyền quyết định thoái vốn; trách nhiệm thuộc về ai nếu bán xong mà giá tiếp tục tăng; và trách nhiệm được xác định thế nào khi dự án không đạt mục tiêu nhưng quy trình ra quyết định đã được tuân thủ đầy đủ.


Những câu hỏi về việc thoái vốn đặc biệt quan trọng, vì phần khó không chỉ nằm ở việc chi tiền mà còn ở việc bán phần vốn đã đầu tư. Nếu cơ chế thoái vốn chưa được xác lập trước khi ký, các khoản đầu tư có thể có xu hướng bị nắm giữ kéo dài, và một danh mục không có cơ chế thoái vốn khả thi sẽ khó vận hành như một danh mục đầu tư thực sự. Hồ sơ Hợp Phì bổ sung một câu hỏi khác, là chính quyền nhận thanh toán cho phần thoái vốn bằng gì. Một lối ra được thanh toán bằng cổ phiếu của bên mua không kết thúc rủi ro với phần vốn đầu tư, mà chỉ chuyển từ rủi ro doanh nghiệp sang rủi ro thị giá.


Về điều kiện địa phương hóa, các hồ sơ Hợp Phì cho thấy một dạng thất bại khó nhận ra. Trong giao dịch bán lại Nexperia, việc các hạng mục nghiên cứu và sản xuất phải đặt tại thành phố đã được viết thành cam kết trong điều kiện đấu giá, và bên nhận chuyển nhượng đã tiếp nhận cam kết ủng hộ, nhưng hồ sơ không có biên bản nghiệm thu. Bài học ở đây vì vậy không phải là “phải viết điều kiện thành nghĩa vụ” mà là một nghĩa vụ chỉ có hiệu lực khi đi kèm bốn thứ khác, là mốc thời gian, tiêu chí nghiệm thu, chủ thể kiểm tra và chế tài định lượng được. Những điều kiện không đo được thì không khác nhiều một kỳ vọng.


Về thẩm định, có ba yêu cầu tối thiểu rút ra từ các dự án không đạt mục tiêu, là việc thẩm định phải trả lời được câu hỏi về nhánh công nghệ chứ không chỉ về doanh nghiệp; phải nhận biết và đọc tín hiệu của bên chuyển giao công nghệ, vì việc bên bán đã công bố rút khỏi chính lĩnh vực được chuyển giao là thông tin công khai và kiểm tra được; và phải đánh giá bảng cân đối của tập đoàn mẹ phía đối tác, vì trong nhiều trường hợp, nguyên nhân trực tiếp của đổ vỡ là đòn bẩy của đối tác chứ không phải chất lượng thực thi tại địa bàn.


Và trong bộ tiêu chí sàng lọc các dự án công nghệ, trọng số cao nhất nên đặt vào đội ngũ sáng lập, về kinh nghiệm vận hành thực tế trong đúng phân ngành, thành tích đã kiểm chứng, mức độ dấn thân cá nhân, chứ không phải quy mô vốn đăng ký hay diện tích đất xin thuê, vốn là hai chỉ số dễ đo nhất và ít dự báo nhất.


Những gì không nên sao chép


Cơ chế vay nợ ngầm dựa vào tín nhiệm chính quyền là nguồn rủi ro tài khóa lớn nhất của khối chính quyền địa phương Trung Quốc hiện nay; ở quy mô toàn quốc, khối các nền tảng vốn địa phương LGFV có chi phí vay bình quân khoảng 5% so với tỷ suất sinh lời trên tài sản khoảng 1%, và phần lớn chi tiêu hằng năm được tài trợ bằng nợ mới. Việc chuyển hóa đất và tài sản công thành đòn bẩy tài chính thiếu minh bạch thuộc cùng nhóm này.


Không nên đặt cược vượt sức chịu đựng tài khóa, quyết định năm 2008 của Hợp Phì đầu tư vào BOE thành công, nhưng trong cùng thời kỳ đó, nhiều địa phương Trung Quốc làm điều tương tự với các dự án bán dẫn và thất bại; làn sóng đổ vỡ giai đoạn 2019–2021 là phần khuất của cùng một cách làm.


Cũng không nên cho rằng lập một quỹ hoặc một doanh nghiệp vốn nhà nước là đã có ngay năng lực đầu tư công nghiệp. Rủi ro ở đây rất cụ thể, một địa phương có thể có được toàn bộ hình thức pháp lý của công cụ mà không có năng lực nào đi kèm, và kết quả không phải là một mô hình vận hành kém hơn, mà là một cấu trúc mang rủi ro của công cụ nhưng không mang khả năng quản trị rủi ro đó.


Không nên sao chép lựa chọn ngành của Hợp Phì khi không có thị trường, chuỗi cung ứng, nhân lực và nền tảng khoa học tương ứng. Và cũng không nên coi giá trị thị trường danh nghĩa của phần vốn còn nắm giữ là dòng tiền hay lợi nhuận đã thực hiện.


Tóm lại, cơ chế đặc thù có thể mở rộng không gian hành động, nhưng nó không tạo ra người thẩm định, không tự sinh ra dự án tốt, không thay thế được kỷ luật thực thi, và không trả lời giúp câu hỏi ai chịu trách nhiệm khi phải bán hoặc khi một dự án không đạt mục tiêu.


Hợp Phì như một đối tượng khảo sát


Với tất cả những gì có thể rút ra từ các hồ sơ công khai, phần quan trọng nhất để học hỏi mô hình Hợp Phì vẫn nằm ngoài tầm với. Các tài liệu công bố cho biết thành phố đã dùng công cụ nào, qua pháp nhân nào, chuyển nhượng với giá bao nhiêu, nhưng không cho biết ai đưa ra những quyết định đó, theo quy trình nào, với ràng buộc thẩm quyền nào, và chịu hậu quả ra sao nếu sai. Đây chính là phần có giá trị học hỏi và chuyển giao cao nhất, vì công cụ tài chính có thể sao chép trong khi năng lực tổ chức thì không đơn giản.


Vì vậy, với các địa phương Việt Nam, một chương trình khảo sát nghiêm túc tại Hợp Phì sẽ có ích, và nó không nên thực hiện theo cách chủ yếu là đi thăm các nhà máy hay khu công nghệ cao. Những câu hỏi cần trả lời thuộc loại khác và dành cho những nơi, những người có thể giúp trả lời, ví dụ ai thực sự chuẩn bị và thẩm định một thương vụ; nhân sự của các nền tảng vốn được tuyển dụng từ đâu, theo tiêu chuẩn nào, trả lương và đánh giá thế nào; quyền quyết định được phân bổ ra sao giữa Thành ủy, chính quyền, cơ quan quản lý vốn nhà nước, các khu phát triển và doanh nghiệp; vốn, đất, hạ tầng, tín dụng và dịch vụ hành chính được ghép thành một gói như thế nào; điều kiện địa phương hóa được ghi vào hợp đồng và nghiệm thu ra sao; khi một dự án không đạt mục tiêu thì ai quyết định dừng, tái cấu trúc hoặc thay nhà vận hành; cơ chế trách nhiệm và miễn trừ trách nhiệm vận hành trong thực tế thế nào; và hệ thống này thay đổi cùng duy trì tính liên tục qua các nhiệm kỳ lãnh đạo bằng cách nào.


Từ nghiên cứu mô hình Hợp Phì, chương trình này nên được mở rộng thành một nghiên cứu so sánh về chuyển đổi mô hình phát triển địa phương và vùng, gồm những địa phương đã chuyển thành công từ đất đai, bất động sản và công nghiệp cấp thấp sang công nghiệp có năng suất cao hơn; những địa phương sử dụng công cụ tương tự nhưng không tạo được chuyển đổi; các trường hợp đầu tư công nghiệp thất bại; mối quan hệ giữa thành phố trung tâm, tỉnh và vùng kinh tế; và cuối cùng là câu hỏi những năng lực nào có thể chuyển giao, những điều kiện nào không thể tái tạo.


Mô hình Hợp Phì là một đối tượng cần khảo sát chứ không phải một công thức để sao chép. Điều thành phố này tích lũy được trong hai mươi năm bao gồm một danh mục dự án và, quan trọng hơn đối với việc rút kinh nghiệm, là một tập hợp năng lực tổ chức của chính quyền địa phương, từ khả năng chuẩn bị mặt bằng theo tiến độ đã cam kết, phân vai giữa các pháp nhân, xác định trước bên chịu tổn thất trong kịch bản xấu, đến thiết kế lối rút vốn ngay từ khi quyết định đầu tư, và xử lý dự án hỏng mà hệ thống ra quyết định vẫn tiếp tục vận hành. Những năng lực đó được xây dần qua nhiều nhiệm kỳ, tồn tại dưới dạng quy trình và tổ chức, nên chúng cũng có thể suy giảm nếu các quy trình ấy không được duy trì.


Chuyển đổi mô hình phát triển trước hết là quá trình xây dựng năng lực của địa phương và của vùng. Đòi hỏi quyền hạn rộng hơn hay một cơ chế đặc thù cho địa phương chỉ phát huy tác dụng khi địa phương đã có năng lực và sẵn sàng sử dụng các cơ chế đó. Câu hỏi nên đặt ra, và có thể trả lời ngay mà không cần chờ ai cho phép, là địa phương đã tổ chức và sử dụng đến đâu những quyền hạn, tài sản, doanh nghiệp, quỹ, dữ liệu và năng lực hành chính mà mình đang có?


Hợp Phì không chỉ tự đưa mình vào nhóm những thành phố dẫn đầu và trở thành một trung tâm công nghiệp quan trọng của Trung Quốc, khi chứng minh được năng lực tổ chức phát triển, thành phố cũng có vị trí thuận lợi hơn để tiếp nhận các nguồn lực từ tỉnh và trung ương, tham gia những chương trình khoa học – công nghệ lớn và đảm nhận vai trò ngày càng quan trọng trong cấu trúc phát triển vùng và quốc gia. Năng lực của địa phương không thay thế sự hỗ trợ từ cấp trên, chính năng lực ấy quyết định địa phương có thể biến sự hỗ trợ thành kết quả.


Trong Tam Quốc, Hợp Phì gắn với trận Tiêu Dao Tân, trước đội quân Đông Ngô mười vạn người, Trương Liêu đã chọn 800 quân tinh nhuệ từ lực lượng phòng thủ khoảng 7.000 người, đánh thẳng vào đội hình của Tôn Quyền, khiến quân Đông Ngô tan rã, Tôn Quyền phải thúc ngựa nhảy qua cầu gãy tháo chạy. Ưu thế của Hợp Phì, trong cả câu chuyện xưa lẫn cuộc chuyển mình ngày nay, nằm ở khả năng tổ chức, lựa chọn điểm đột phá và tập trung nguồn lực vào đúng thời điểm.


Và có lẽ đó là điều các địa phương Việt Nam nên nghiên cứu trên con đường chuyển đổi mô hình phát triển.